Effet de levier et liquidation : jusqu’où le prix peut aller avant que vous soyez sorti
Le levier ne change pas votre risque si le stop fixe votre taille. Il change votre marge et votre prix de liquidation.
Dans cette page
L’effet de levier est souvent présenté comme un curseur de risque. Si vous dimensionnez à partir de votre stop, ce n’en est pas un. Le levier décide de la marge que vous engagez et du niveau où la plateforme vous liquide, et c’est là que se trouve le danger.
Ce que le levier change vraiment
Sur une plateforme de futures, vous déposez une marge et contrôlez une position plus grande. Avec un levier de 10×, 500 USDT de marge contrôlent une position de 5 000 USDT.
Votre gain ou votre perte dépend de la taille de la position et du mouvement du prix, pas du réglage du levier. Une position de 5 000 USDT qui évolue de 2 % contre vous perd 100 USDT, à 2× comme à 20×.
Où se produit la liquidation
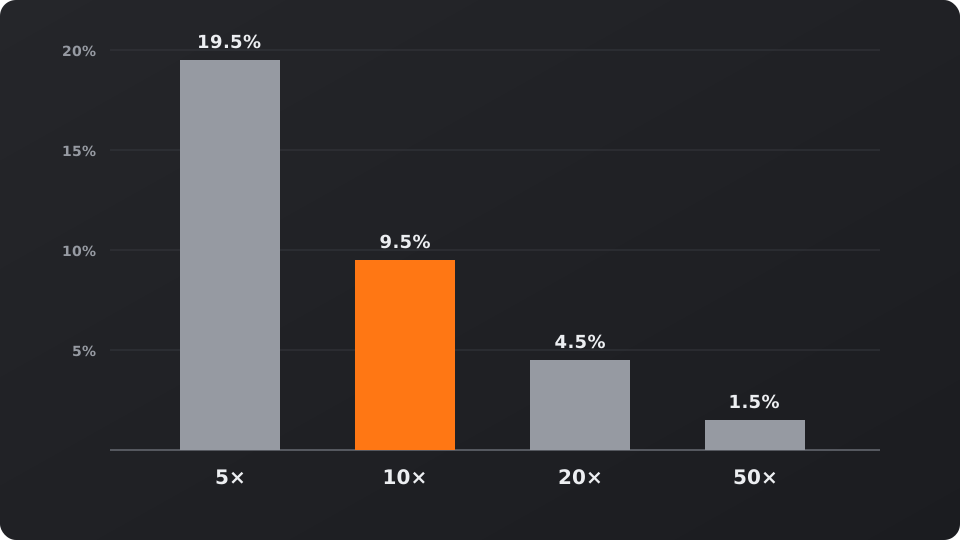
Si les pertes consomment votre marge, la plateforme clôture la position. Pour un long en marge isolée, une estimation approximative de la distance jusqu’à la liquidation est 1 ÷ levier − taux de marge de maintenance.
Avec un taux de maintenance supposé de 0,5 % : environ 19,5 % à 5×, 9,5 % à 10×, 4,5 % à 20× et seulement 1,5 % à 50×. Les formules réelles varient selon la plateforme et incluent les frais et le funding : lisez toujours le prix de liquidation affiché par la plateforme.
Même stop, résultats très différents
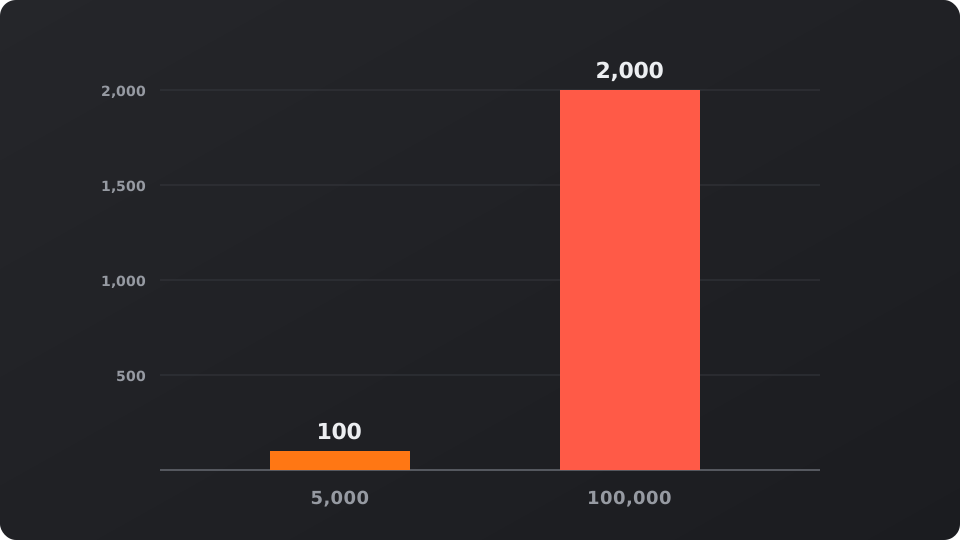
Prenons un compte de 10 000 USDT et un setup avec un stop 2 % sous l’entrée.
- Taille calculée à partir du stop : une position de 5 000 USDT à 10× nécessite 500 USDT de marge. Si le stop est touché, la perte est de 100 USDT, soit 1 %. La liquidation se situe à environ 9,5 %, bien au-delà du stop.
- Taille calculée à partir de la marge : les 10 000 USDT engagés en totalité à 10× contrôlent 100 000 USDT. Le même mouvement de 2 % coûte 2 000 USDT, soit 20 % du compte.
Des règles pour que le levier reste ennuyeux
- Calculez d’abord la taille à partir du stop, puis choisissez le levier le plus bas qui vous permet d’engager cette marge sans difficulté.
- Gardez le prix de liquidation bien au-delà du stop, jamais entre l’entrée et le stop.
- Utilisez la marge isolée pour chaque trade, afin qu’une seule position ne puisse pas vider tout le compte.
- N’oubliez pas que les gaps et les marchés rapides peuvent exécuter un stop à un prix moins bon que prévu, et que le funding est payé tant qu’une position perpétuelle reste ouverte.
Le funding sur les contrats perpétuels
Les contrats à terme perpétuels n’ont pas de date d’échéance. Pour maintenir leur prix proche du spot, les longs et les shorts se versent mutuellement un taux de funding, souvent toutes les huit heures.
Supposons un taux de 0,01 % par période sur une position de 5 000 USDT : 0,50 USDT par paiement, soit 1,50 USDT par jour avec trois paiements. C’est peu sur une journée, mais une position gardée plusieurs semaines le paie encore et encore, et les taux peuvent grimper fortement quand un côté du marché est surchargé. Ajoutez le funding attendu au coût de tout trade que vous prévoyez de conserver.
À but éducatif uniquement, ceci n’est pas un conseil financier. Les exemples de trades sont illustratifs. Les prix des cryptos sont volatils, et le trading avec effet de levier peut faire perdre plus que votre marge.
Recevez un plan de trade comme celui-ci chaque semaine
Setup, stop, taille et bilan dans un seul e-mail. Gratuit, désabonnement à tout moment.
Ou suivez la chaîne Telegram @ispsjaolqLe marché maintenant
Dernières actualités