Un journal de trading qui mesure votre avantage en R
Quatorze champs par trade, un chiffre par setup. Comment calculer l’espérance, et pourquoi dix trades ne prouvent rien.
Dans cette page
La plupart des traders se souviennent de leurs meilleurs et de leurs pires trades et oublient le reste. Un journal remplace cette mémoire par des chiffres, et un chiffre compte plus que les autres : l’espérance en R pour chaque setup que vous tradez.
Les champs à noter
- Date et heure, marché, unité de temps et nom du setup (toujours le même nom).
- Sens, entrée, stop, objectif et taille de position.
- Prix de sortie, frais et résultat en R.
- Une capture du graphique à l’entrée, et une phrase : que feriez-vous différemment ?
Cela fait quatorze champs, la plupart recopiés depuis le ticket d’ordre. Remplissez-les juste après la clôture du trade, tant que vous vous souvenez encore de la raison pour laquelle vous l’avez pris.
Convertir les résultats en R
Pour un long : R = (sortie − entrée) ÷ (entrée − stop). Pour un short, inversez les signes. Les frais peuvent être inclus en les soustrayant du résultat avant la division.
Le R permet de comparer un trade sur BTC et un trade sur ETH, ou un trade d’un petit compte et celui d’un gros compte, sur la même échelle.
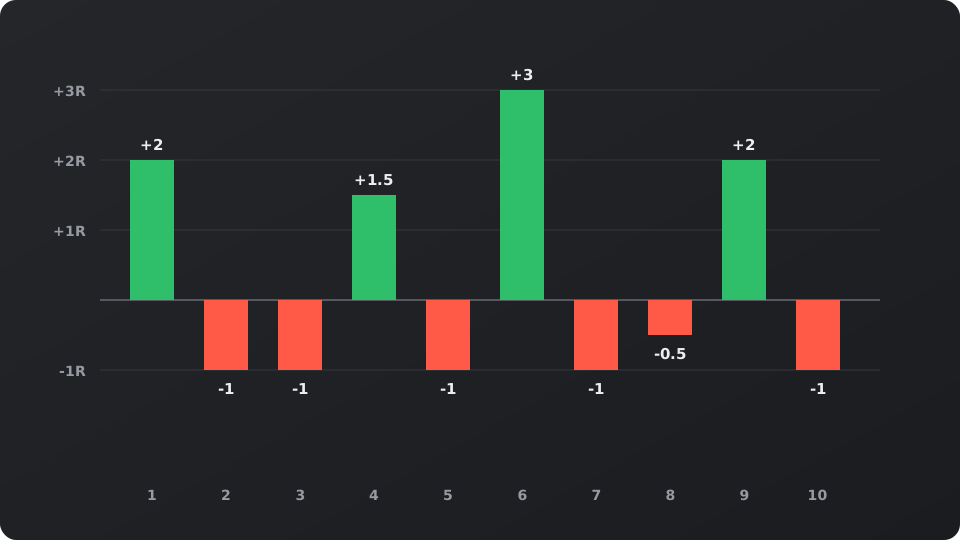
Calculer l’espérance
Avec ces dix trades supposés : quatre gains d’en moyenne 2,125R, six pertes d’en moyenne 0,92R. Le total est de +3R, donc l’espérance est de 3 ÷ 10 = +0,3R par trade.
La formule donne le même chiffre : 0,4 × 2,125 − 0,6 × 0,917 = 0,3R. À 1 % de risque, +0,3R par trade représente en moyenne environ 0,3 % du compte par trade, avec de fortes variations autour.
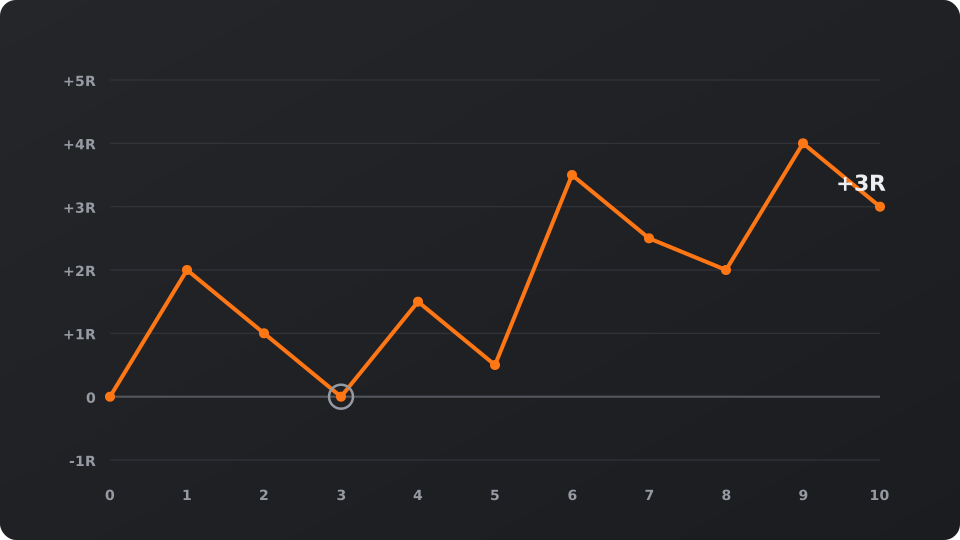
Pourquoi dix trades ne prouvent rien
Dix trades, c’est un tout petit échantillon. Faites passer un seul résultat de +3R à −1R et l’espérance tombe de +0,3R à −0,1R. Évaluez un setup après 30 trades ou plus sur ce setup, et gardez les setups séparés pour qu’un bon ne masque pas un mauvais.
Le bilan hebdomadaire est court : l’espérance par setup, la plus grosse perte en R, et si une perte a dépassé 1R. Une perte supérieure à 1R signifie que le plan n’a pas été suivi : c’est un problème de processus, pas de marché.
Trois questions pour le bilan
Les chiffres montrent ce qui s’est passé ; trois questions montrent pourquoi. Ai-je pris le trade décrit par le plan ? L’ai-je dimensionné à partir du stop ? Suis-je sorti là où le plan le prévoyait ? Notez chaque réponse par oui ou non.
Un setup avec une bonne espérance mais beaucoup de réponses non est fragile, car les résultats sont venus malgré le processus. Les premiers mois, la part des trades qui ont respecté les trois règles est souvent un chiffre plus utile que le profit.
À but éducatif uniquement, ceci n’est pas un conseil financier. Les exemples de trades sont illustratifs. Les prix des cryptos sont volatils, et le trading avec effet de levier peut faire perdre plus que votre marge.
Recevez un plan de trade comme celui-ci chaque semaine
Setup, stop, taille et bilan dans un seul e-mail. Gratuit, désabonnement à tout moment.
Ou suivez la chaîne Telegram @ispsjaolqLe marché maintenant
Dernières actualités