Um diário de trades que mede a sua vantagem em R
Catorze campos por trade, um número por setup. Como calcular a expectativa matemática, e por que dez trades não provam nada.
Nesta página
A maioria dos traders lembra dos seus melhores e piores trades e esquece o resto. Um diário substitui essa memória por números, e um número importa mais que todos: a expectativa em R de cada setup que você opera.
Campos que vale a pena registrar
- Data e hora, mercado, timeframe e nome do setup (sempre o mesmo nome).
- Direção, entrada, stop, alvo e tamanho da posição.
- Preço de saída, taxas e o resultado em R.
- Um print do gráfico na entrada e uma frase: o que você faria diferente?
São catorze campos, a maioria copiada do boleto da ordem. Preencha logo depois que o trade fechar, enquanto você ainda lembra por que entrou nele.
Convertendo resultados em R
Para um long: R = (saída − entrada) ÷ (entrada − stop). Para um short, inverta os sinais. As taxas podem ser incluídas subtraindo-as do resultado antes de dividir.
O R permite comparar um trade de BTC com um de ETH, ou um trade de uma conta pequena com um de uma conta grande, na mesma escala.
Calculando a expectativa
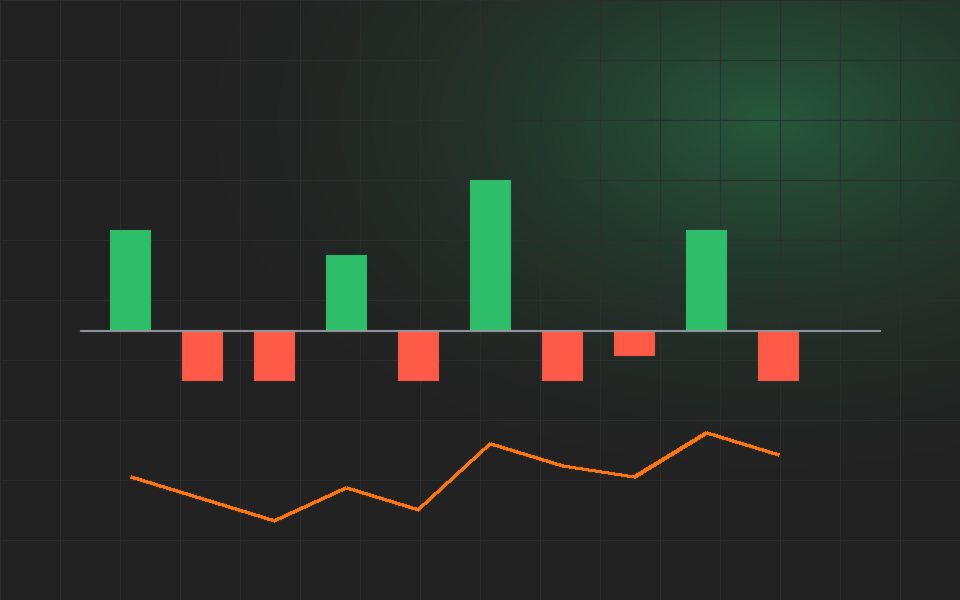
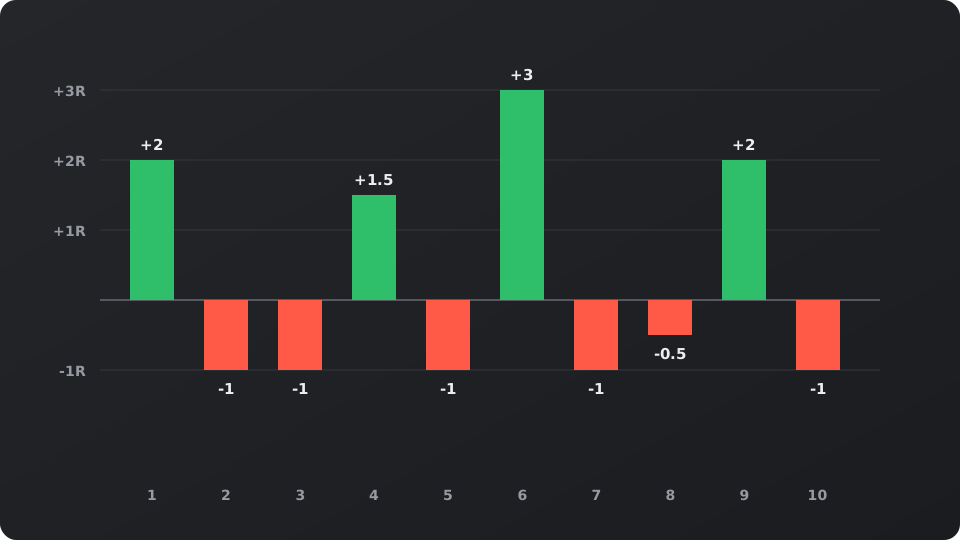
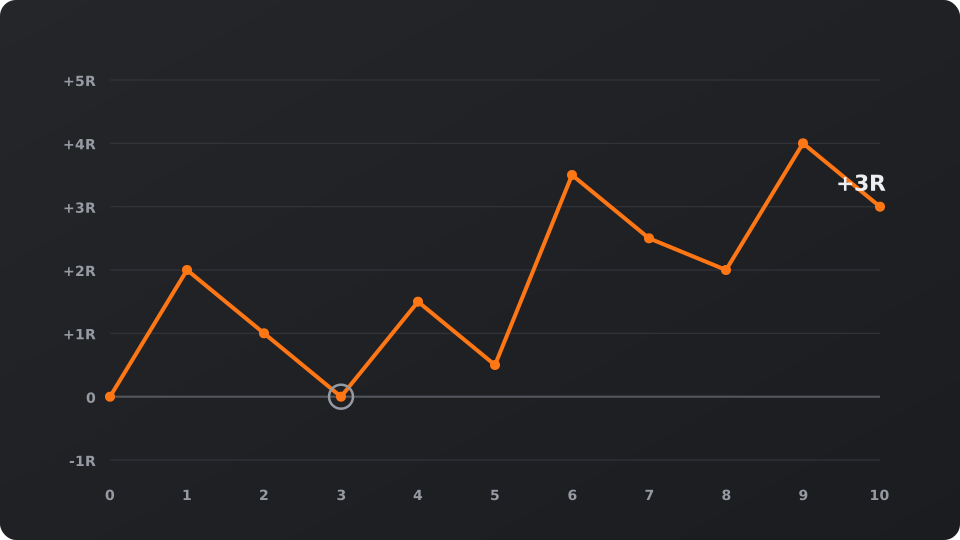
Usando esses dez trades hipotéticos: quatro ganhos com média de 2,125R e seis perdas com média de 0,92R. O total é +3R, então a expectativa é 3 ÷ 10 = +0,3R por trade.
A fórmula dá o mesmo número: 0,4 × 2,125 − 0,6 × 0,917 = 0,3R. Com 1% de risco, +0,3R por trade significa cerca de 0,3% da conta por trade em média, com grandes oscilações em torno disso.
Por que dez trades não provam nada
Dez trades são uma amostra minúscula. Troque um resultado de +3R para −1R e a expectativa cai de +0,3R para −0,1R. Avalie um setup depois de 30 ou mais trades desse setup, e mantenha os setups separados para que um bom não esconda um ruim.
A revisão semanal é curta: expectativa por setup, a maior perda em R e se alguma perda passou de 1R. Uma perda maior que 1R significa que o plano não foi seguido, e isso é um problema de processo, não de mercado.
Três perguntas de revisão
Os números mostram o que aconteceu; três perguntas mostram por quê. Entrei no trade que o plano descrevia? Dimensionei a posição a partir do stop? Saí onde o plano dizia? Responda cada uma com sim ou não.
Um setup com boa expectativa mas muitas respostas "não" é frágil, porque os resultados vieram apesar do processo. Nos primeiros meses, a fatia de trades que seguiram as três regras costuma ser um número mais útil do que o lucro.
Apenas para fins educacionais, não é recomendação financeira. Os exemplos de trade são ilustrativos. Os preços das criptos são voláteis, e operar alavancado pode fazer você perder mais do que a sua margem.
Receba um plano de trade como este toda semana
Setup, stop, tamanho e revisão em um só e-mail. Grátis, cancele quando quiser.
Ou siga o canal do Telegram @ispsjaolqMercado agora
Últimas notícias