Retorno/risco e taxa de acerto: a matemática do ponto de equilíbrio
Um setup de 2:1 só precisa acertar uma vez em cada três para empatar. Como os dois números funcionam juntos, e onde as taxas pesam.
Nesta página
Uma estratégia pode perder mais vezes do que ganha e ainda assim dar lucro, ou ganhar na maioria das vezes e ainda assim dar prejuízo. Dois números decidem qual dos casos: quanto você ganha nos trades vencedores em relação aos perdedores, e com que frequência você acerta.
Meça tudo em R
R é o valor que você arrisca em um trade: a distância da entrada até o stop, multiplicada pelo tamanho. Um trade que bate no stop perde 1R. Um trade que ganha o dobro do valor arriscado ganha 2R.
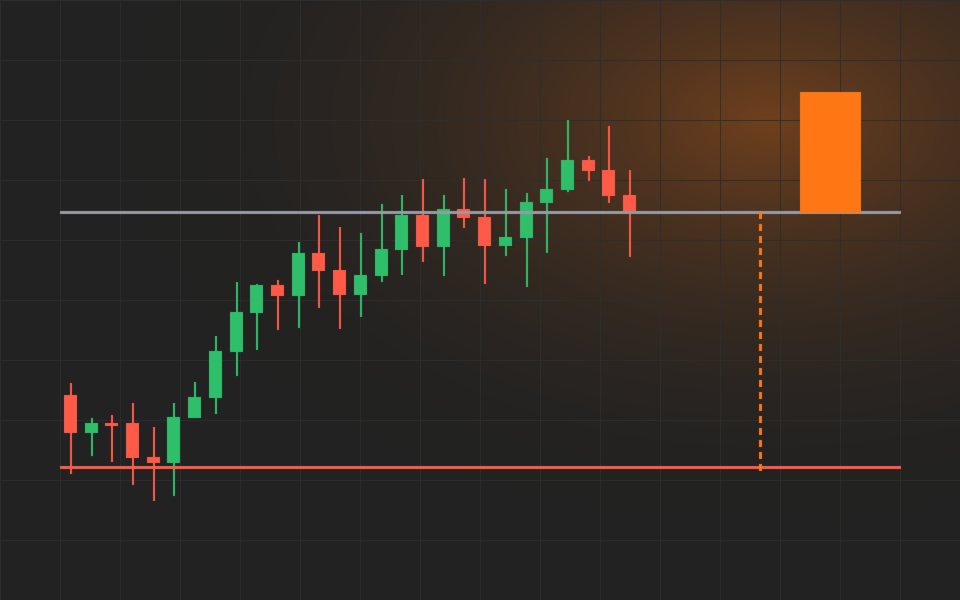
Retorno/risco é o ganho planejado dividido pela perda planejada. Uma entrada em 100 com stop em 98 e alvo em 104 arrisca 2 para ganhar 4: um setup de 2:1.
A taxa de acerto de equilíbrio
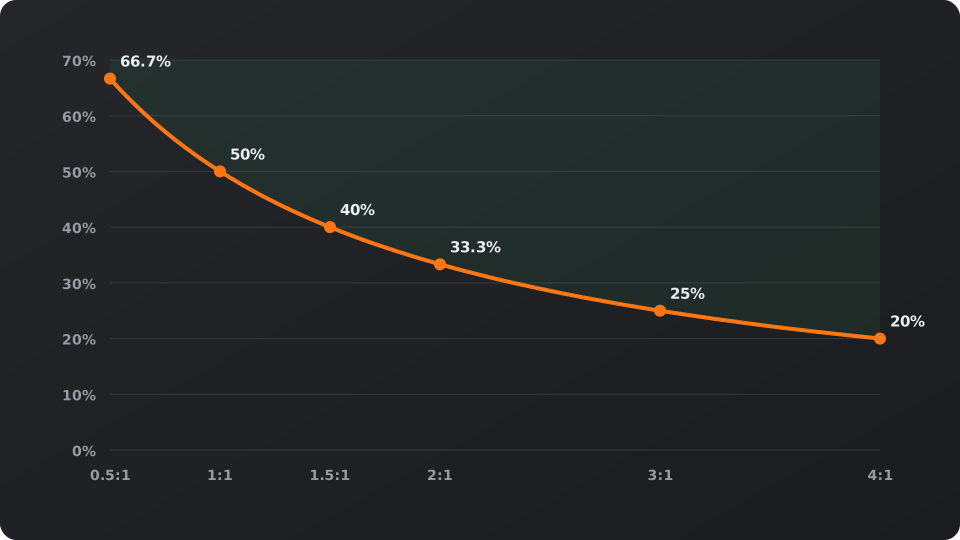
Se todo ganho é de R:1 e toda perda é de 1R, você fica no zero a zero quando taxa de acerto = 1 ÷ (1 + R).
- 1:1 precisa de uma taxa de acerto de 50%.
- 1,5:1 precisa de 40%.
- 2:1 precisa de cerca de 33,3%.
- 3:1 precisa de 25%.
Um retorno/risco maior não é automaticamente melhor. Alvos distantes são atingidos com menos frequência, então a taxa de acerto costuma cair à medida que o alvo se afasta. O que importa é o par, medido nos seus próprios trades.
Expectativa: o número a acompanhar
Expectativa = (taxa de acerto × ganho médio) − (taxa de erro × perda média), em R por trade.
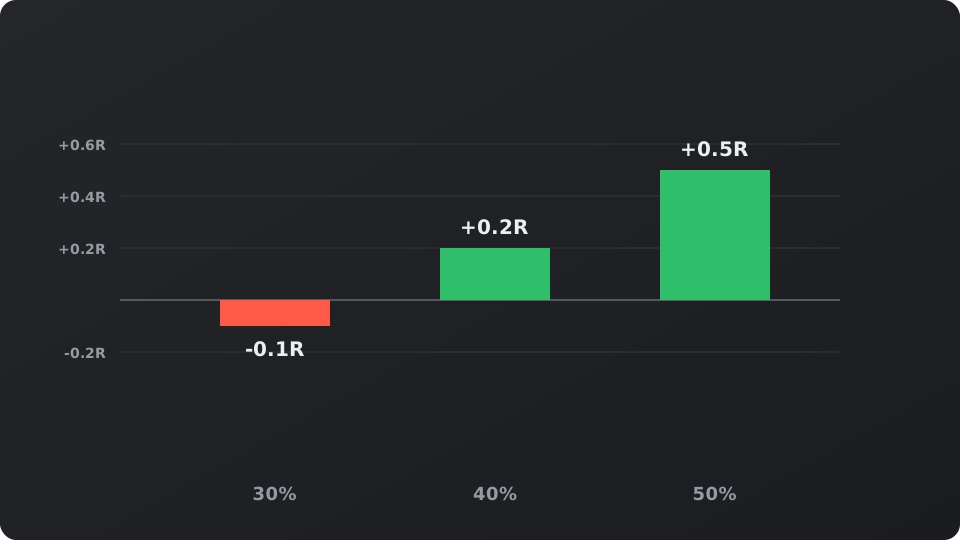
Considere um setup de 2:1. Com taxa de acerto de 30%, a expectativa é 0,3 × 2 − 0,7 × 1 = −0,1R: um prejuízo lento. Com 40%, ela é de +0,2R. Com 50%, de +0,5R.
Com +0,2R e 1% de risco por trade, 50 trades somariam cerca de 10R, uns 10% da conta antes dos juros compostos. É uma média, então os resultados reais vêm em sequências irregulares.
Onde as taxas e o slippage pesam
As taxas são pagas em todo trade, vencedor ou perdedor. Com um stop curto, elas podem chegar a 0,1R ou mais por operação completa (ida e volta). Isso transforma uma vantagem de +0,2R em +0,1R e uma vantagem pequena em prejuízo.
Confira o custo em R antes de operar um timeframe curto: as taxas de entrada e saída divididas pelo risco por trade.
Saídas parciais mudam os dois números
Realizar parte da posição antes muda o ganho médio e a taxa de acerto ao mesmo tempo. Suponha que metade da posição saia em 1R e metade em 2R: quando os dois alvos são atingidos, o ganho médio é de 1,5R, não de 2R.
Mover o stop para o preço de entrada depois da primeira saída costuma aumentar a taxa de acerto, porque alguns trades passam a fechar no zero a zero em vez de uma perda cheia. Se essa troca compensa é uma pergunta para os seus dados, não para os seus sentimentos. Registre cada saída separadamente para que o diário mostre o ganho e a perda médios reais.
Apenas para fins educacionais, não é recomendação financeira. Os exemplos de trade são ilustrativos. Os preços das criptos são voláteis, e operar alavancado pode fazer você perder mais do que a sua margem.
Receba um plano de trade como este toda semana
Setup, stop, tamanho e revisão em um só e-mail. Grátis, cancele quando quiser.
Ou siga o canal do Telegram @ispsjaolqMercado agora
Últimas notícias