R로 나의 엣지를 측정하는 매매일지
거래당 14개 항목, 셋업당 숫자 하나. 기대값 계산법과 10번의 거래로는 아무것도 증명되지 않는 이유.
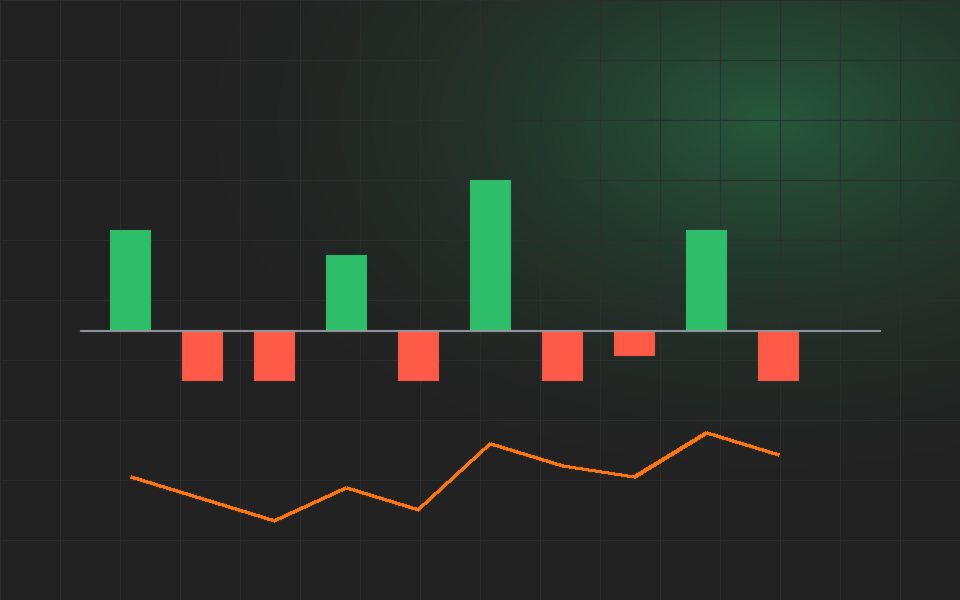
대부분의 트레이더는 최고의 거래와 최악의 거래만 기억하고 나머지는 잊어버립니다. 매매일지는 그 기억을 숫자로 바꿔 줍니다. 그리고 가장 중요한 숫자는 하나, 내가 거래하는 셋업별 R 단위 기대값입니다.
기록할 가치가 있는 항목
- 날짜와 시간, 종목, 타임프레임, 셋업 이름(매번 같은 이름으로).
- 방향, 진입가, 손절가, 목표가, 포지션 크기.
- 청산가, 수수료, R 단위 결과.
- 진입 시점의 차트 스크린샷, 그리고 한 문장: 다음에는 무엇을 다르게 하겠는가?
모두 14개 항목이며, 대부분은 주문 내역에서 그대로 옮겨 적으면 됩니다. 왜 그 거래를 했는지 아직 기억날 때, 거래가 끝난 직후에 채우세요.
결과를 R로 환산하기
롱의 경우: R = (청산가 − 진입가) ÷ (진입가 − 손절가). 숏이라면 부호를 반대로 합니다. 수수료를 반영하려면 나누기 전에 결과에서 수수료를 빼면 됩니다.
R을 쓰면 BTC 거래와 ETH 거래, 소액 계좌의 거래와 큰 계좌의 거래를 같은 척도로 비교할 수 있습니다.
기대값 계산하기
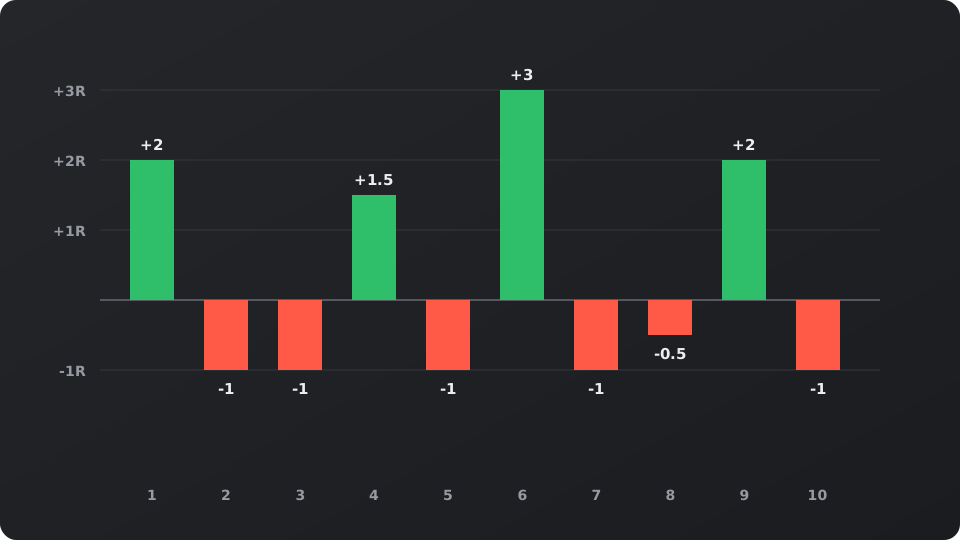
가정한 10건의 거래를 쓰면, 4번의 수익은 평균 2.125R, 6번의 손실은 평균 0.92R입니다. 합계는 +3R이므로 기대값은 3 ÷ 10 = 거래당 +0.3R입니다.
공식으로도 같은 숫자가 나옵니다: 0.4 × 2.125 − 0.6 × 0.917 = 0.3R. 리스크 1%라면 거래당 +0.3R은 평균적으로 거래당 계좌의 약 0.3%를 뜻하며, 그 주변으로 큰 등락이 있습니다.
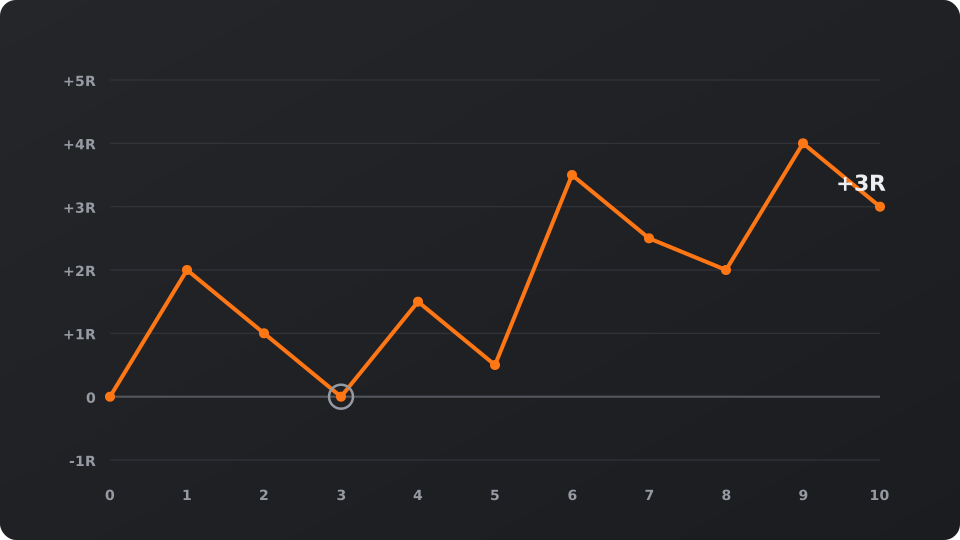
10번의 거래로는 아무것도 증명되지 않는 이유
10번은 아주 작은 표본입니다. 결과 하나를 +3R에서 −1R로 바꾸기만 해도 기대값은 +0.3R에서 −0.1R로 떨어집니다. 셋업은 그 셋업으로 30번 이상 거래한 뒤에 검토하고, 좋은 셋업이 나쁜 셋업을 가리지 않도록 셋업을 따로 관리하세요.
주간 복기는 짧습니다. 셋업별 기대값, R 단위 최대 손실, 그리고 1R을 넘은 손실이 있었는지. 1R보다 큰 손실은 계획을 지키지 않았다는 뜻이며, 이는 시장의 문제가 아니라 프로세스의 문제입니다.
복기를 위한 세 가지 질문
숫자는 무슨 일이 있었는지를 보여 주고, 세 가지 질문은 왜 그랬는지를 보여 줍니다. 계획에 적힌 대로 거래했는가? 손절로 포지션 크기를 정했는가? 계획한 곳에서 청산했는가? 각 답을 예 또는 아니요로 기록하세요.
기대값은 좋지만 아니요가 많은 셋업은 취약합니다. 결과가 프로세스 덕분이 아니라 프로세스를 어겼는데도 나온 것이기 때문입니다. 처음 몇 달 동안은 수익보다 세 가지 규칙을 모두 지킨 거래의 비율이 더 유용한 숫자인 경우가 많습니다.
교육 목적의 정보이며 투자 조언이 아닙니다. 매매 예시는 예시일 뿐입니다. 암호화폐 가격은 변동성이 크며, 레버리지 거래는 증거금보다 더 많이 잃을 수 있습니다.
이런 매매 계획을 매주 하나씩 받아 보세요
셋업, 손절, 포지션 크기, 복기를 이메일 한 통에. 무료이며 언제든 구독을 해지할 수 있습니다.
또는 Telegram 채널 @ispsjaolq을(를) 팔로우하세요현재 시장
최신 뉴스