自分のエッジをRで測るトレード日誌
1トレードにつき14項目、1セットアップにつき1つの数字。期待値の計算方法と、10トレードでは何も証明できない理由。
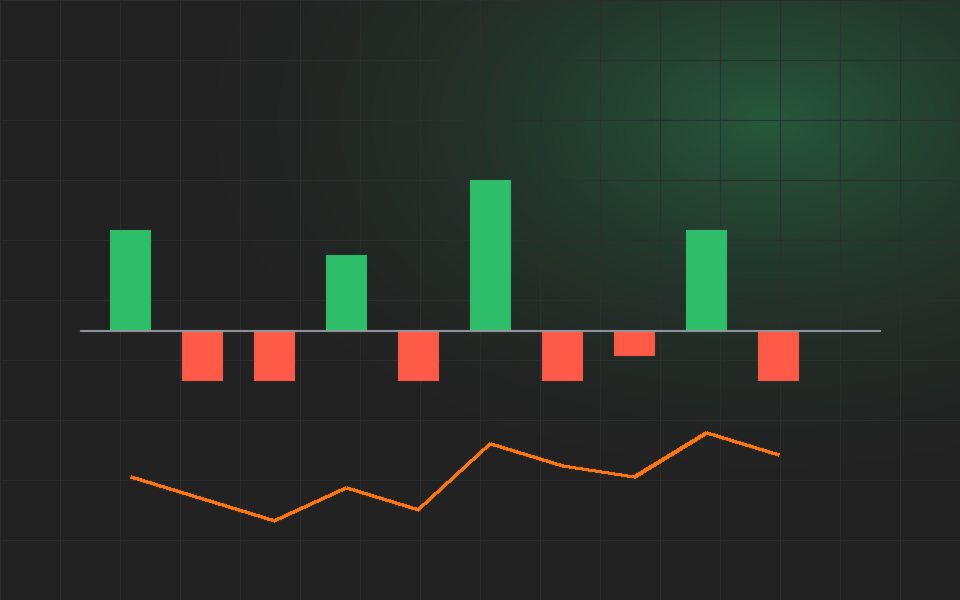
多くのトレーダーは、最高と最悪のトレードは覚えていても、それ以外は忘れてしまいます。トレード日誌はその記憶を数字に置き換えます。そして最も重要な数字は1つ、トレードするセットアップごとの、Rで表した期待値です。
記録すべき項目
- 日時、銘柄、時間足、そしてセットアップ名(毎回同じ名前)。
- 方向、エントリー、ストップ、ターゲット、ポジションサイズ。
- 決済価格、手数料、そしてRでの結果。
- エントリー時のチャートのスクリーンショットと、1文:次は何を変えるか?
これで14項目です。その多くは注文画面から書き写せます。トレードを決済したらすぐ、なぜそのトレードをしたのかを覚えているうちに記入しましょう。
結果をRに換算する
ロングの場合:R =(決済 − エントリー)÷(エントリー − ストップ)。ショートの場合は符号を逆にします。手数料を含めるには、割る前に結果から差し引きます。
Rを使えば、BTCのトレードとETHのトレード、少額口座のトレードと大口口座のトレードを、同じ尺度で比べられます。
期待値を計算する
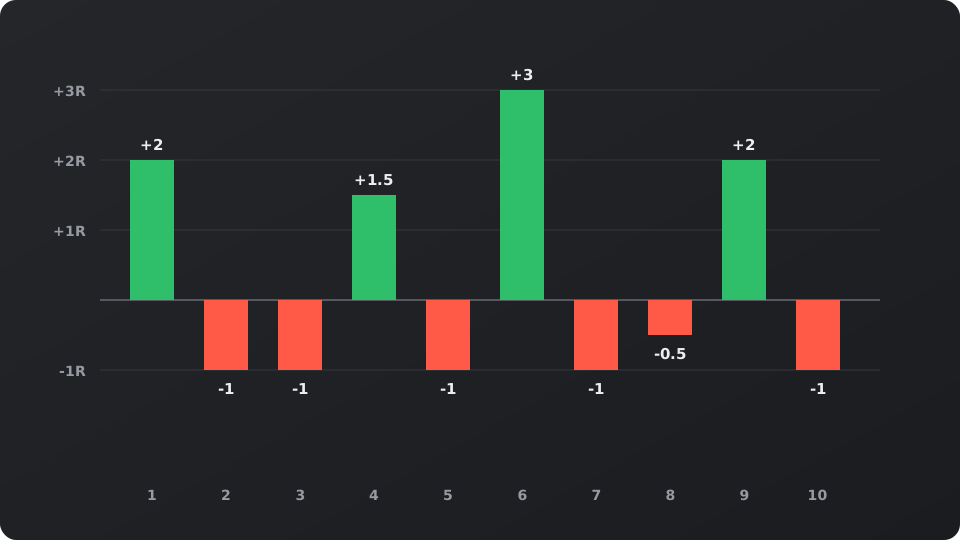
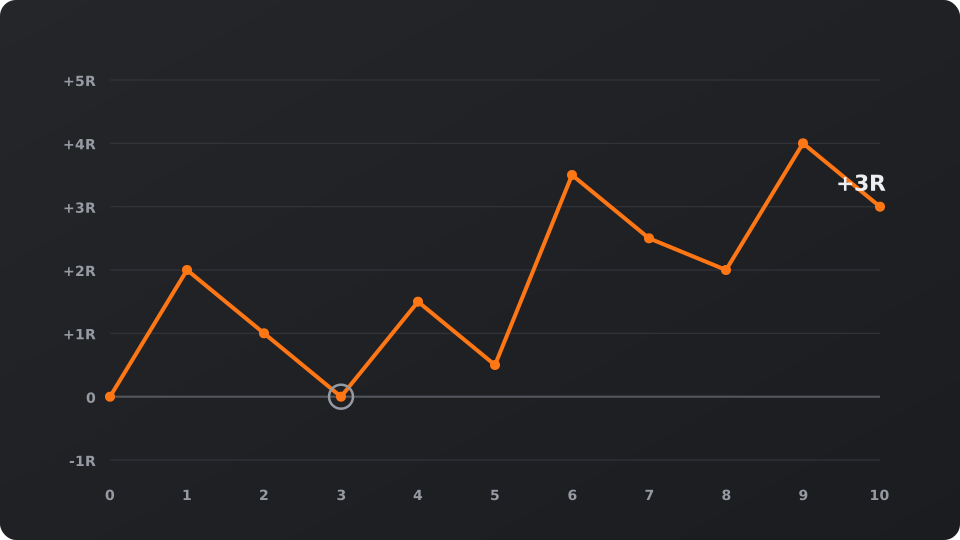
この想定の10トレードでは、4回の勝ちの平均が2.125R、6回の負けの平均が0.92Rです。合計は+3Rなので、期待値は3 ÷ 10 = 1トレードあたり+0.3Rです。
計算式でも同じ数字になります:0.4 × 2.125 − 0.6 × 0.917 = 0.3R。リスク1%なら、1トレードあたり+0.3Rは平均して1トレードあたり口座の約0.3%で、その周りで大きく上下します。
10トレードでは何も証明できない理由
10トレードはごく小さなサンプルです。結果を1つ+3Rから−1Rに変えるだけで、期待値は+0.3Rから−0.1Rに下がります。セットアップの評価は、そのセットアップで30回以上トレードしてから行い、良いセットアップが悪いセットアップを隠さないよう、セットアップごとに分けて記録しましょう。
週次の振り返りは短くて構いません。セットアップごとの期待値、Rでの最大損失、そして1Rを超えた損失があったかどうか。1Rを超える損失は計画が守られなかったことを意味し、それは相場の問題ではなくプロセスの問題です。
振り返りのための3つの質問
数字は何が起きたかを示し、3つの質問はなぜ起きたかを示します。計画に書いたとおりのトレードをしたか?ストップからサイズを決めたか?計画どおりの位置で決済したか?それぞれの答えを「はい」か「いいえ」で記録します。
期待値は良くても「いいえ」が多いセットアップはもろいものです。結果がプロセスのおかげではなく、プロセスに反して出ているからです。最初の数か月は、3つのルールすべてを守ったトレードの割合のほうが、利益よりも役に立つ数字であることがよくあります。
学習目的の情報であり、投資助言ではありません。トレード例は例示です。暗号資産は価格変動が大きく、レバレッジ取引では証拠金を超える損失が出ることがあります。
このようなトレードプランを毎週1つ受け取る
セットアップ、ストップ、サイズ、振り返りを1通のメールで。無料で、いつでも配信停止できます。
Telegramチャンネル @ispsjaolq をフォローすることもできます現在の市場
最新ニュース