Apalancamiento y liquidación: cuánto puede moverse el precio antes de que te saquen
El apalancamiento no cambia tu riesgo si el stop fija el tamaño. Cambia tu margen y tu precio de liquidación.
En esta página
A menudo se describe el apalancamiento como un regulador del riesgo. Si calculas el tamaño a partir de tu stop, no lo es. El apalancamiento decide cuánto margen depositas y dónde te cierra la posición el exchange, y ahí es donde está el peligro.
Qué cambia realmente el apalancamiento
En un exchange de futuros depositas un margen y controlas una posición mayor. Con un apalancamiento de 10×, 500 USDT de margen controlan una posición de 5.000 USDT.
Tu ganancia o pérdida depende del tamaño de la posición y del movimiento del precio, no del apalancamiento elegido. Una posición de 5.000 USDT que se mueve un 2% en tu contra pierde 100 USDT, sea a 2× o a 20×.
Dónde se produce la liquidación
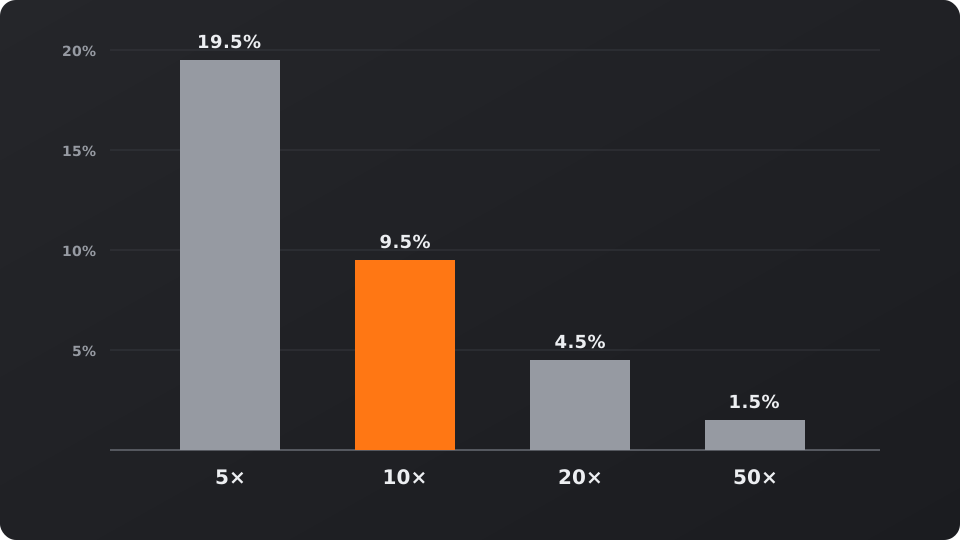
Si las pérdidas consumen tu margen, el exchange cierra la posición. Para un largo con margen aislado, una estimación aproximada de la distancia hasta la liquidación es 1 ÷ apalancamiento − tasa de margen de mantenimiento.
Suponiendo una tasa de mantenimiento del 0,5%: alrededor de un 19,5% de distancia a 5×, 9,5% a 10×, 4,5% a 20× y solo 1,5% a 50×. Las fórmulas reales varían según el exchange e incluyen comisiones y funding, así que consulta siempre el precio de liquidación que muestra el exchange.
El mismo stop, resultados muy distintos
Supón una cuenta de 10.000 USDT y un setup con el stop un 2% por debajo de la entrada.
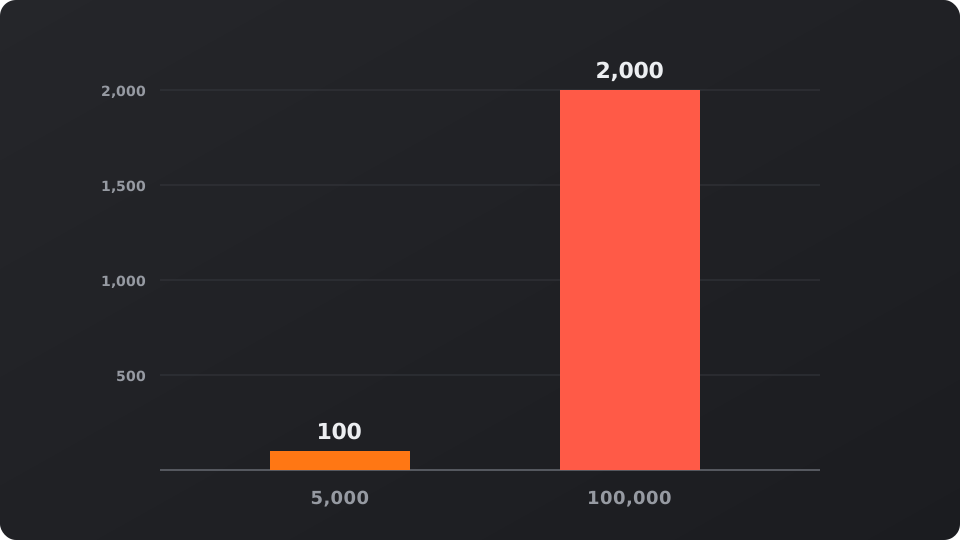
- Tamaño calculado a partir del stop: una posición de 5.000 USDT a 10× necesita 500 USDT de margen. Si salta el stop, la pérdida es de 100 USDT, es decir, un 1%. La liquidación queda a un 9,5% aproximadamente, mucho más allá del stop.
- Tamaño calculado a partir del margen: los 10.000 USDT completos depositados a 10× controlan 100.000 USDT. El mismo movimiento del 2% cuesta 2.000 USDT, es decir, el 20% de la cuenta.
Reglas para que el apalancamiento sea aburrido
- Calcula primero el tamaño a partir del stop y después elige el apalancamiento más bajo que te permita depositar ese margen con holgura.
- Mantén el precio de liquidación bien lejos del stop, nunca entre la entrada y el stop.
- Usa margen aislado en operaciones individuales, para que una sola posición no pueda vaciar toda la cuenta.
- Recuerda que los gaps y los mercados rápidos pueden ejecutar un stop a un precio peor que el fijado, y que el funding se paga mientras una posición perpetua siga abierta.
El funding en los futuros perpetuos
Los futuros perpetuos no tienen fecha de vencimiento. Para mantener su precio cerca del spot, los largos y los cortos se pagan entre sí una tasa de funding, a menudo cada ocho horas.
Supón una tasa del 0,01% por periodo sobre una posición de 5.000 USDT: 0,50 USDT por pago, o 1,50 USDT al día con tres pagos. Es poco para un día, pero una posición mantenida durante semanas lo paga una y otra vez, y las tasas pueden subir con fuerza cuando un lado del mercado está saturado. Suma el funding previsto al coste de cualquier operación que pienses mantener.
Solo con fines educativos, no es asesoramiento financiero. Los ejemplos de operaciones son ilustrativos. Los precios cripto son volátiles y el trading apalancado puede hacerte perder más que tu margen.
Recibe un plan de operación así cada semana
Setup, stop, tamaño y revisión en un solo correo. Gratis, puedes darte de baja cuando quieras.
O sigue el canal de Telegram @ispsjaolqMercado ahora
Últimas noticias