บันทึกการเทรดที่วัดความได้เปรียบของคุณเป็น R
สิบสี่ช่องต่อการเทรด หนึ่งตัวเลขต่อเซ็ตอัป วิธีคำนวณค่าคาดหวัง และเหตุผลที่สิบเทรดยังพิสูจน์อะไรไม่ได้
ในหน้านี้
เทรดเดอร์ส่วนใหญ่จำได้แค่เทรดที่ดีที่สุดและแย่ที่สุด แล้วลืมที่เหลือ บันทึกการเทรดแทนที่ความจำนั้นด้วยตัวเลข และตัวเลขที่สำคัญที่สุดคือค่าคาดหวังเป็น R สำหรับแต่ละเซ็ตอัปที่คุณเทรด
ช่องที่ควรบันทึก
- วันและเวลา ตลาด ไทม์เฟรม และ ชื่อเซ็ตอัป (ใช้ชื่อเดิมทุกครั้ง)
- ทิศทาง ราคาเข้า stop เป้าหมาย และขนาดโพซิชัน
- ราคาออก ค่าธรรมเนียม และ ผลลัพธ์เป็น R
- ภาพหน้าจอกราฟตอนเข้าเทรด และ หนึ่งประโยค: ถ้าทำใหม่ คุณจะทำอะไรต่างไป?
รวมเป็นสิบสี่ช่อง ส่วนใหญ่คัดลอกจากหน้าคำสั่งซื้อขาย กรอกทันทีหลังปิดเทรด ขณะที่คุณยังจำได้ว่าเข้าเทรดนั้นเพราะอะไร
แปลงผลลัพธ์เป็น R
สำหรับ Long: R = (ราคาออก − ราคาเข้า) ÷ (ราคาเข้า − stop) สำหรับ Short ให้กลับเครื่องหมาย หากต้องการรวมค่าธรรมเนียม ให้หักออกจากผลลัพธ์ก่อนหาร
R ทำให้คุณเปรียบเทียบเทรด BTC กับเทรด ETH หรือเทรดจากบัญชีเล็กกับบัญชีใหญ่ได้บนสเกลเดียวกัน
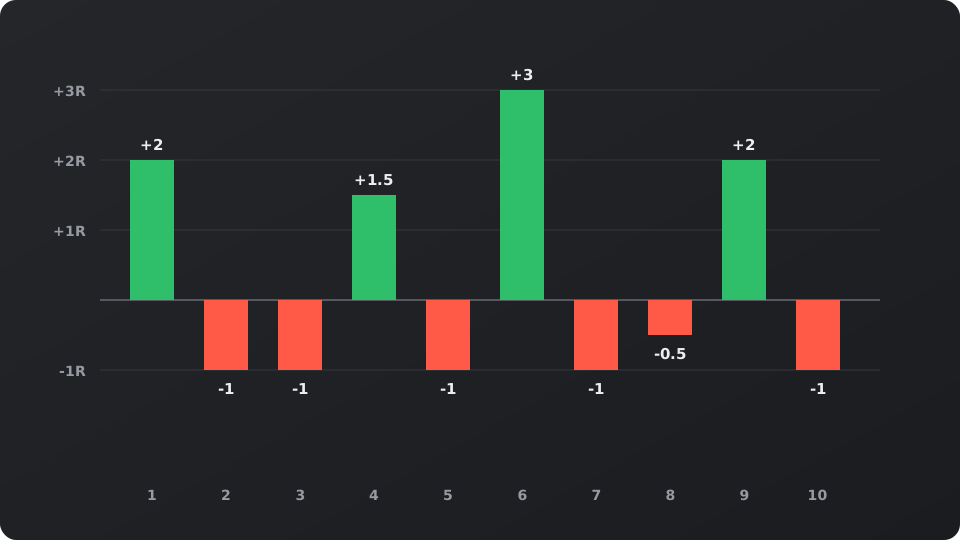
คำนวณค่าคาดหวัง
จากสิบเทรดสมมตินั้น: ชนะสี่ครั้งเฉลี่ย 2.125R แพ้หกครั้งเฉลี่ย 0.92R ผลรวมคือ +3R ค่าคาดหวังจึงเป็น 3 ÷ 10 = +0.3R ต่อการเทรด
สูตรให้ตัวเลขเดียวกัน: 0.4 × 2.125 − 0.6 × 0.917 = 0.3R ที่ความเสี่ยง 1% ค่า +0.3R ต่อการเทรดหมายถึงประมาณ 0.3% ของบัญชีต่อการเทรดโดยเฉลี่ย โดยมีการแกว่งรอบค่านี้มาก
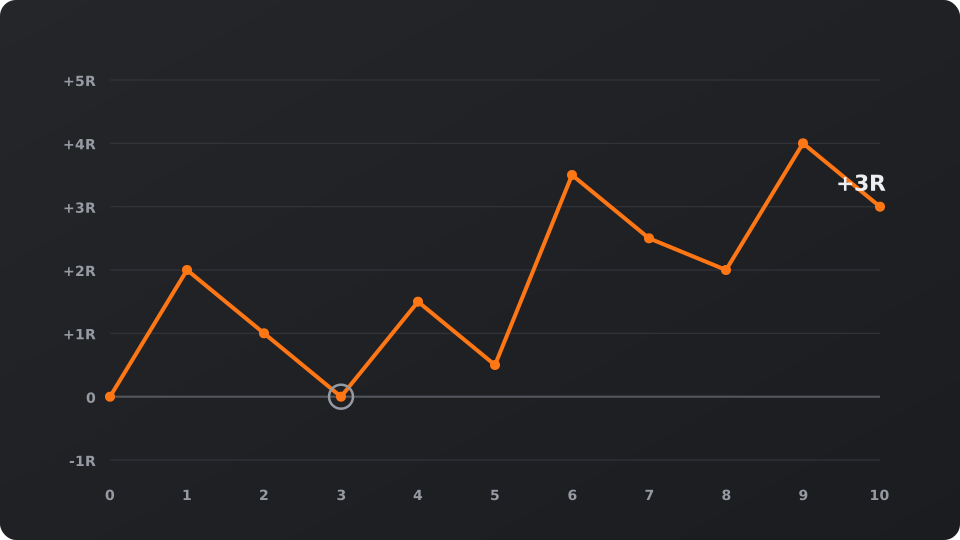
ทำไมสิบเทรดยังพิสูจน์อะไรไม่ได้
สิบเทรดเป็นกลุ่มตัวอย่างที่เล็กมาก เปลี่ยนผลลัพธ์เดียวจาก +3R เป็น −1R ค่าคาดหวังจะลดจาก +0.3R เหลือ −0.1R ทบทวนเซ็ตอัปหลังเทรดเซ็ตอัปนั้น 30 ครั้งขึ้นไป และแยกแต่ละเซ็ตอัปออกจากกัน เพื่อไม่ให้เซ็ตอัปที่ดีบดบังเซ็ตอัปที่แย่
การทบทวนรายสัปดาห์ใช้เวลาไม่นาน: ค่าคาดหวังของแต่ละเซ็ตอัป ผลขาดทุนที่ใหญ่ที่สุดเป็น R และมีการขาดทุนครั้งใดเกิน 1R หรือไม่ ผลขาดทุนที่ใหญ่กว่า 1R หมายความว่าไม่ได้ทำตามแผน ซึ่งเป็นปัญหาของกระบวนการ ไม่ใช่ปัญหาของตลาด
คำถามทบทวนสามข้อ
ตัวเลขบอกว่าเกิดอะไรขึ้น คำถามสามข้อบอกว่าทำไม ฉันเข้าเทรดตามที่แผนเขียนไว้หรือไม่? ฉันกำหนดขนาดจาก stop หรือไม่? ฉันออกตรงจุดที่แผนกำหนดหรือไม่? ให้คะแนนแต่ละคำตอบว่าใช่หรือไม่ใช่
เซ็ตอัปที่มีค่าคาดหวังดีแต่มีคำตอบว่าไม่ใช่จำนวนมากถือว่าเปราะบาง เพราะผลลัพธ์เกิดขึ้นทั้งที่กระบวนการไม่ดี ในช่วงไม่กี่เดือนแรก สัดส่วนของเทรดที่ทำตามกฎครบทั้งสามข้อ มักเป็นตัวเลขที่มีประโยชน์มากกว่ากำไร
เพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำทางการเงิน ตัวอย่างการเทรดเป็นเพียงตัวอย่างประกอบ ราคาคริปโตมีความผันผวน และการเทรดด้วยเลเวอเรจอาจขาดทุนมากกว่ามาร์จิ้นของคุณ
รับแผนเทรดแบบนี้ทุกสัปดาห์
เซ็ตอัป stop ขนาดโพซิชัน และการทบทวน ในอีเมลฉบับเดียว ฟรี ยกเลิกได้ทุกเมื่อ
หรือติดตามช่อง Telegram @ispsjaolqตลาดตอนนี้
ข่าวล่าสุด