อัตราผลตอบแทนต่อความเสี่ยงและอัตราชนะ: คณิตศาสตร์ของจุดคุ้มทุน
เซ็ตอัป 2:1 ต้องชนะเพียงหนึ่งในสามครั้งก็คุ้มทุน ตัวเลขทั้งสองทำงานร่วมกันอย่างไร และค่าธรรมเนียมกินกำไรตรงไหน
ในหน้านี้
กลยุทธ์หนึ่งอาจแพ้บ่อยกว่าชนะแต่ยังทำกำไรได้ หรือชนะเกือบทุกครั้งแต่ยังขาดทุน ตัวเลขสองตัวเป็นตัวตัดสิน: คุณได้จากเทรดที่ชนะมากแค่ไหนเมื่อเทียบกับเทรดที่แพ้ และคุณชนะบ่อยแค่ไหน
วัดทุกอย่างเป็น R
R คือจำนวนเงินที่คุณเสี่ยงในการเทรดหนึ่งครั้ง: ระยะจากราคาเข้าถึง stop คูณด้วยขนาด เทรดที่โดน stop เสีย 1R เทรดที่ได้กำไรสองเท่าของเงินที่เสี่ยงคือชนะ 2R
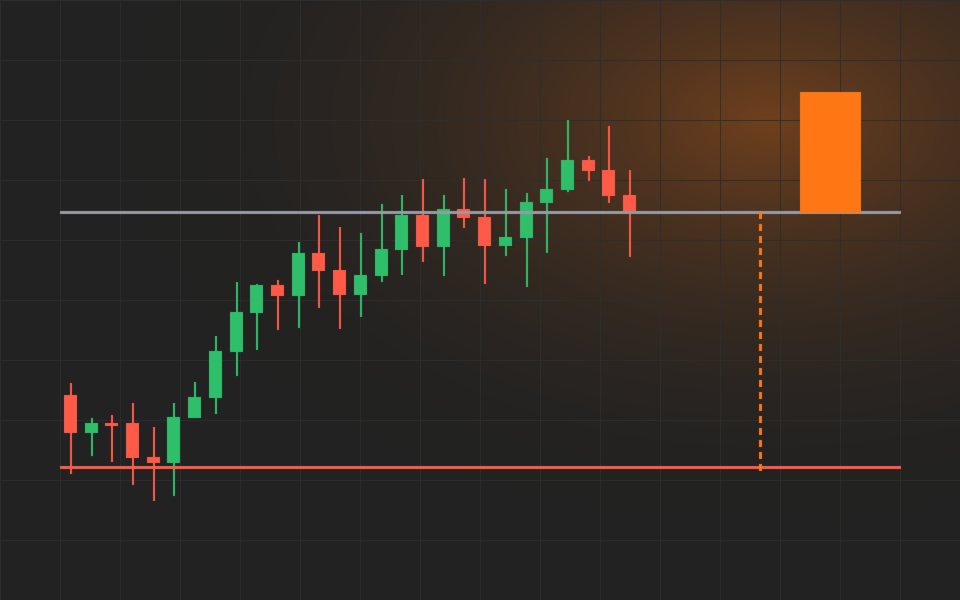
อัตราผลตอบแทนต่อความเสี่ยงคือกำไรที่วางแผนไว้หารด้วยขาดทุนที่วางแผนไว้ เข้าที่ 100 ตั้ง stop ที่ 98 และเป้าหมายที่ 104 คือเสี่ยง 2 เพื่อได้ 4: เป็นเซ็ตอัป 2:1
อัตราชนะที่จุดคุ้มทุน
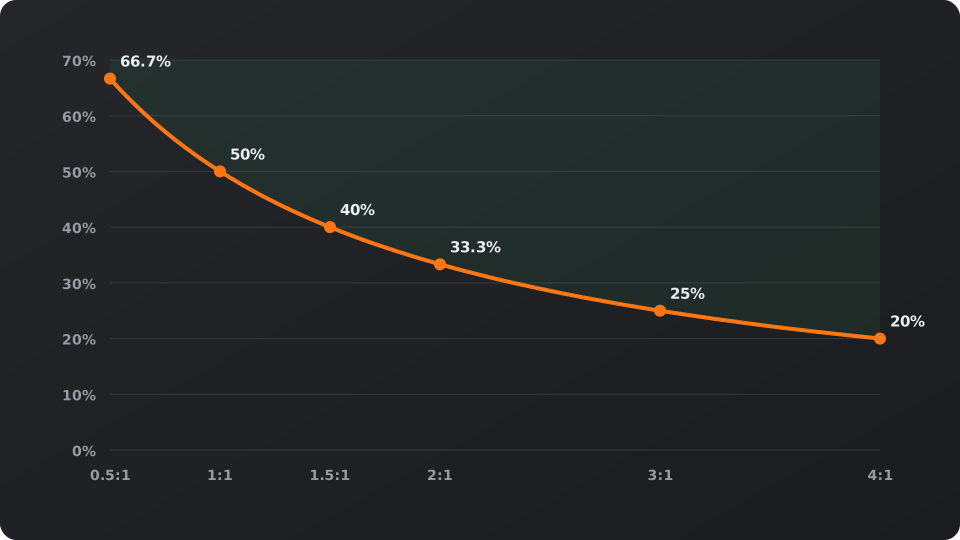
หากทุกเทรดที่ชนะได้ R:1 และทุกเทรดที่แพ้เสีย 1R คุณจะคุ้มทุนเมื่อ อัตราชนะ = 1 ÷ (1 + R)
- 1:1 ต้องมีอัตราชนะ 50%
- 1.5:1 ต้องมี 40%
- 2:1 ต้องมีประมาณ 33.3%
- 3:1 ต้องมี 25%
อัตราผลตอบแทนต่อความเสี่ยงที่สูงกว่าไม่ได้ดีกว่าเสมอไป เป้าหมายที่ไกลถูกชนน้อยครั้งกว่า อัตราชนะจึงมักลดลงเมื่อเป้าหมายขยับออกไป สิ่งที่สำคัญคือตัวเลขทั้งคู่ วัดจากการเทรดของคุณเอง
ค่าคาดหวัง (expectancy): ตัวเลขที่ต้องติดตาม
ค่าคาดหวัง = (อัตราชนะ × กำไรเฉลี่ย) − (อัตราแพ้ × ขาดทุนเฉลี่ย) หน่วยเป็น R ต่อการเทรด
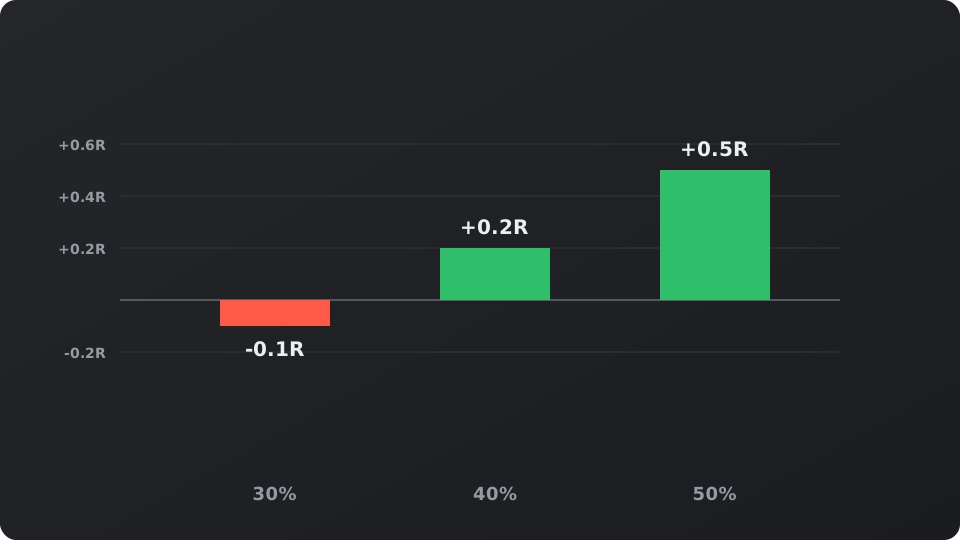
สมมติเซ็ตอัป 2:1 ที่อัตราชนะ 30% ค่าคาดหวังคือ 0.3 × 2 − 0.7 × 1 = −0.1R: ขาดทุนแบบช้า ๆ ที่ 40% จะเป็น +0.2R ที่ 50% จะเป็น +0.5R
ที่ +0.2R และเสี่ยง 1% ต่อการเทรด 50 เทรดจะเพิ่มประมาณ 10R หรือราว 10% ของบัญชีก่อนคิดผลทบต้น นี่เป็นค่าเฉลี่ย ผลจริงจึงมาเป็นช่วงที่ไม่สม่ำเสมอ
จุดที่ค่าธรรมเนียมและ slippage กินกำไร
ค่าธรรมเนียมต้องจ่ายทุกเทรด ทั้งเทรดที่ชนะและแพ้ เมื่อ stop แคบ ค่าธรรมเนียมอาจสูงถึง 0.1R หรือมากกว่าต่อรอบการเทรด ซึ่งเปลี่ยนความได้เปรียบ +0.2R ให้เหลือ +0.1R และเปลี่ยนความได้เปรียบที่บางอยู่แล้วให้กลายเป็นขาดทุน
ตรวจต้นทุนเป็น R ก่อนเทรดไทม์เฟรมสั้น: ค่าธรรมเนียมขาเข้าและขาออกหารด้วยความเสี่ยงต่อการเทรด
การปิดบางส่วนเปลี่ยนตัวเลขทั้งสอง
การปิดโพซิชันบางส่วนก่อนกำหนดเปลี่ยนทั้งกำไรเฉลี่ยและอัตราชนะไปพร้อมกัน สมมติปิดครึ่งหนึ่งที่ 1R และอีกครึ่งที่ 2R: เมื่อชนเป้าหมายทั้งสอง กำไรเฉลี่ยคือ 1.5R ไม่ใช่ 2R
การเลื่อน stop มาที่ราคาเข้าหลังปิดส่วนแรกมักเพิ่มอัตราชนะ เพราะบางเทรดจะปิดที่จุดคุ้มทุนแทนที่จะขาดทุนเต็มจำนวน การแลกเปลี่ยนนี้ช่วยได้หรือไม่ ให้ข้อมูลของคุณตัดสิน ไม่ใช่ความรู้สึก บันทึกการปิดแต่ละครั้งแยกกัน เพื่อให้บันทึกการเทรดแสดงกำไรเฉลี่ยและขาดทุนเฉลี่ยที่แท้จริง
เพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำทางการเงิน ตัวอย่างการเทรดเป็นเพียงตัวอย่างประกอบ ราคาคริปโตมีความผันผวน และการเทรดด้วยเลเวอเรจอาจขาดทุนมากกว่ามาร์จิ้นของคุณ
รับแผนเทรดแบบนี้ทุกสัปดาห์
เซ็ตอัป stop ขนาดโพซิชัน และการทบทวน ในอีเมลฉบับเดียว ฟรี ยกเลิกได้ทุกเมื่อ
หรือติดตามช่อง Telegram @ispsjaolqตลาดตอนนี้
ข่าวล่าสุด