根据止损计算仓位:用真实数字讲 1% 法则
让图表决定止损,再让止损决定仓位。一个含手续费的完整示例,以及为什么连续亏损的伤害会变小。
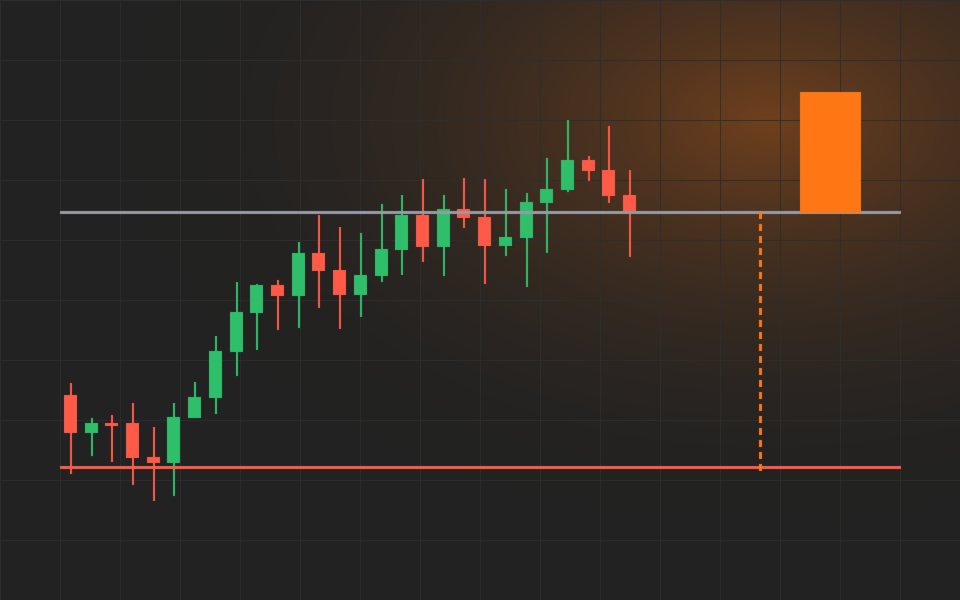
大多数交易者先决定仓位,再决定止损。把顺序反过来:图表决定这笔交易在哪里被证明是错的,而这段距离决定你能买多少,才不会承担超出计划的风险。
一句话说清规则
先选定止损触发时你愿意亏损的账户比例。很多交易者用 0.5% 到 1%。然后用这个金额除以入场价与止损价之间每个币的亏损。
仓位 =(账户 × 风险 %)÷(入场价 − 止损价)。每笔交易的仓位都会变化,但承担风险的金额不变。
一个含手续费的完整示例
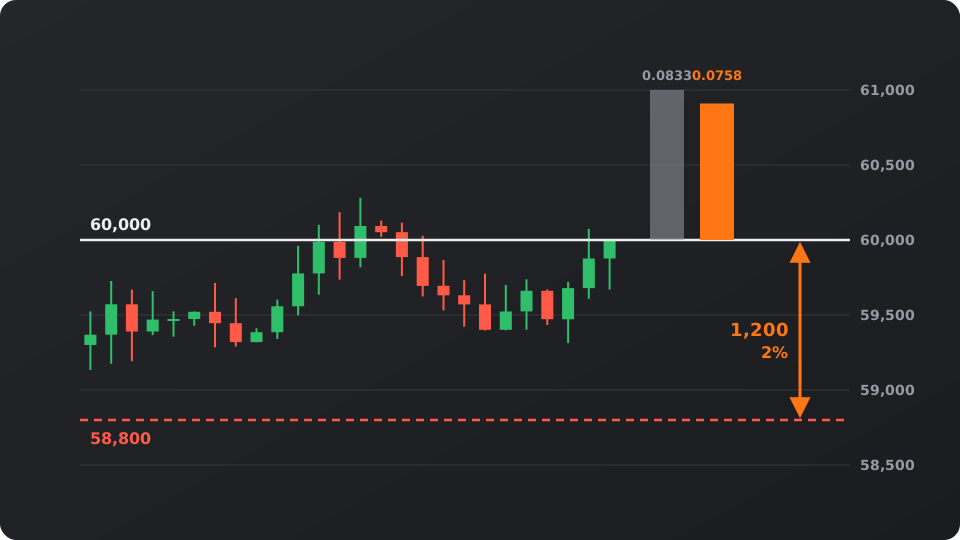
假设:账户 10,000 USDT,单笔风险 1%,在 60,000 做多 BTC,止损设在 58,800,即形态失效的位置。止损距离为 1,200,也就是比入场价低 2%。
不计手续费时,仓位为 100 ÷ 1,200 = 0.0833 BTC,仓位价值 5,000 USDT。开仓和平仓各收 0.1% 的手续费,每个币增加 60 + 58.8 = 118.8 USDT 的成本,因此止损时每个币的亏损是 1,318.8。
计入手续费后,仓位为 100 ÷ 1,318.8 = 0.0758 BTC,价值约 4,550 USDT。如果止损被触发,含手续费的亏损是 100 USDT,正好是你设定的 1%。
为什么这样能扛住连续亏损
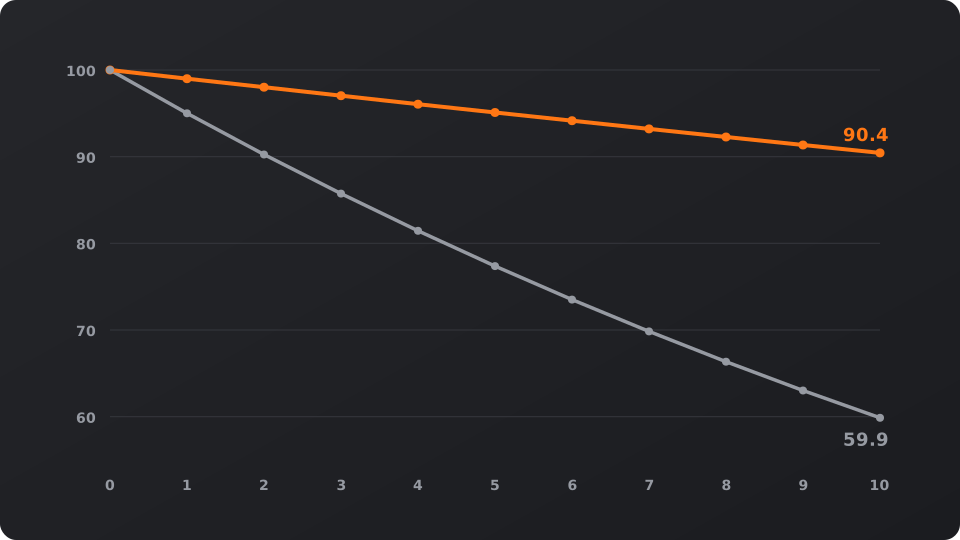
任何策略都会有连续亏损。固定比例风险会随着账户缩水而缩小每次亏损,而风险比例的大小决定了回撤会有多深。
- 每笔风险 1% 时,连亏十次后账户下跌约 9.6%。需要上涨约 10.6% 才能回本。
- 每笔风险 2% 时,同样的连亏损失约 18.3%。需要上涨约 22.4% 才能恢复。
- 每笔风险 5% 时,损失约 40.1%,光是回本就需要上涨约 67%。
常见错误
- 入场后把止损移得更远。仓位是按原止损计算的,所以风险会悄悄变大。
- 把止损放在亏损让你觉得舒服的位置,而不是形态失效的位置。决定止损的是图表,不是你的钱包。
- 在小周期上忽略手续费和滑点,而它们可能占止损距离的很大一部分。
- 用杠杆把仓位开得比公式允许的更大。杠杆改变的是你投入的保证金,而不是你应该承担的风险。
取整与最小下单量
交易所为每个市场设定了最小下单量和数量步长。计算出的仓位一律 向下 取整,绝不向上取整,这样止损时的实际亏损才会等于或低于计划。步长为 0.0001 BTC 时,0.07582 取整为 0.0758。
在小账户上,最小下单量可能迫使你承担比设定更大的风险。如果在这个止损位下,允许的最小仓位的风险仍超过你的上限,就放弃这笔交易,或选择最小下单量更小的市场。为了迁就交易所而放大风险,和移动止损是同一个错误。
仅供学习参考,不构成投资建议。交易示例仅作示意。加密货币价格波动很大,杠杆交易的亏损可能超过你的保证金。
当前市场
最新资讯