Соотношение прибыли к риску и винрейт: математика безубыточности
Сетапу 2:1 достаточно выигрывать один раз из трёх, чтобы выйти в ноль. Как эти два числа работают вместе и где кусаются комиссии.
На этой странице
Стратегия может проигрывать чаще, чем выигрывать, и всё равно зарабатывать, или выигрывать в большинстве сделок и всё равно терять. Какой вариант ваш, решают два числа: сколько вы зарабатываете на прибыльных сделках по сравнению с убыточными и как часто вы выигрываете.
Измеряйте всё в R
R означает сумму, которой вы рискуете в сделке: расстояние от входа до стопа, умноженное на размер. Сделка, закрытая по стопу, теряет 1R. Сделка, которая принесла вдвое больше рискованной суммы, выигрывает 2R.
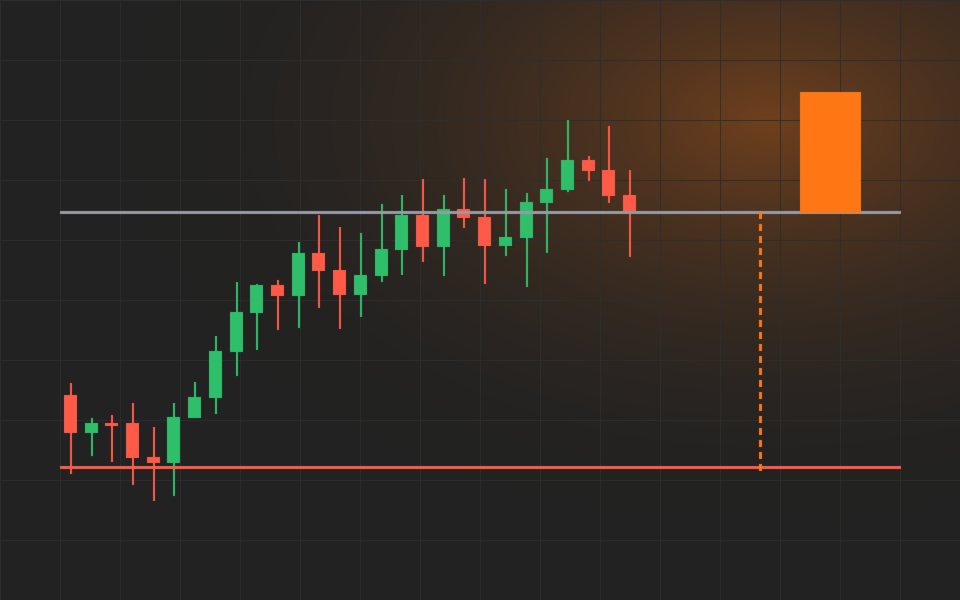
Соотношение прибыли к риску равно запланированной прибыли, делённой на запланированный убыток. Вход на 100 со стопом на 98 и целью на 104 рискует 2, чтобы заработать 4: это сетап 2:1.
Винрейт безубыточности
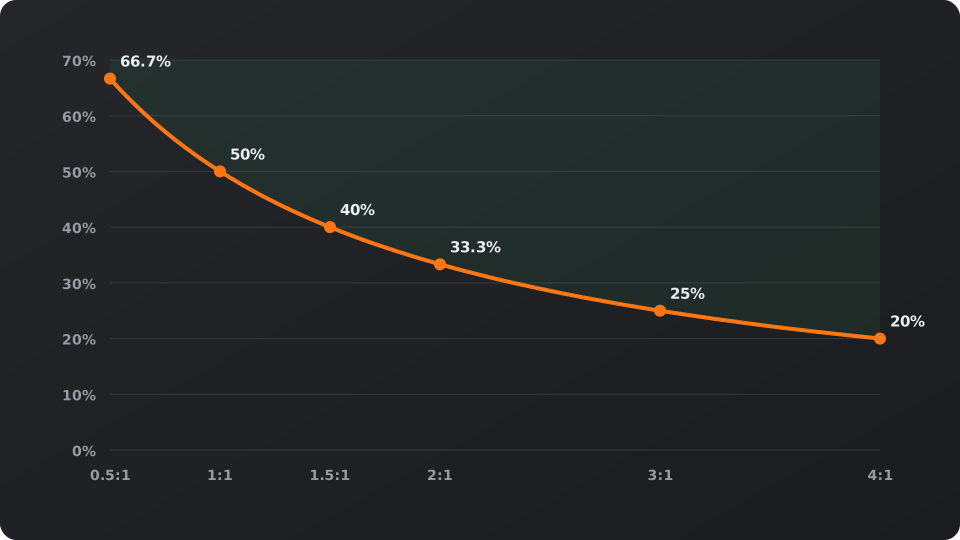
Если каждая прибыльная сделка приносит R:1, а каждая убыточная теряет 1R, вы выходите в ноль, когда винрейт = 1 ÷ (1 + R).
- Для 1:1 нужен винрейт 50%.
- Для 1,5:1 нужно 40%.
- Для 2:1 нужно около 33,3%.
- Для 3:1 нужно 25%.
Более высокое соотношение прибыли к риску не всегда лучше. Далёкие цели достигаются реже, поэтому винрейт обычно падает по мере удаления цели. Значение имеет пара этих чисел, измеренная на ваших собственных сделках.
Матожидание: число, которое стоит отслеживать
Матожидание = (винрейт × средняя прибыль) − (доля убыточных × средний убыток), в R на сделку.
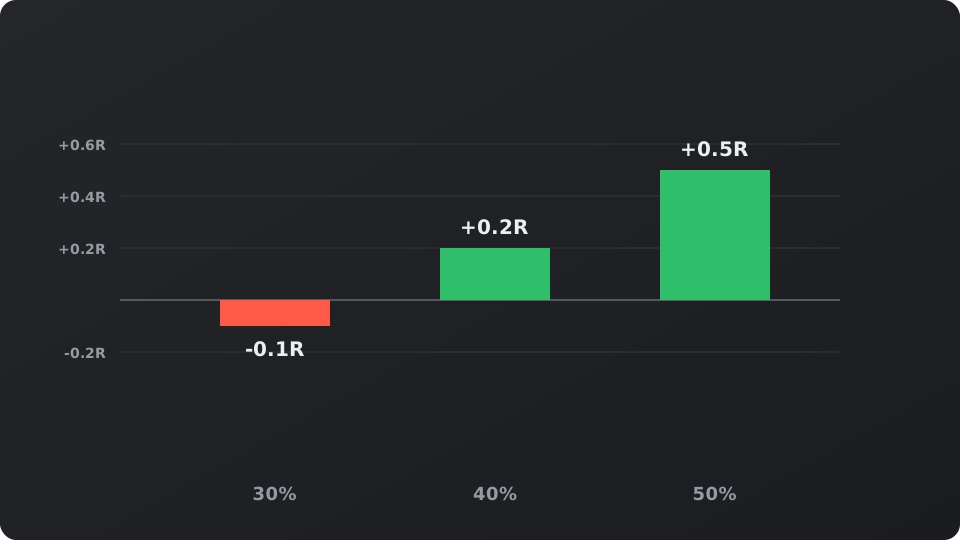
Возьмём сетап 2:1. При винрейте 30% матожидание равно 0,3 × 2 − 0,7 × 1 = −0,1R: медленный убыток. При 40% оно составляет +0,2R. При 50% это +0,5R.
При +0,2R и риске 1% на сделку 50 сделок дали бы примерно 10R, то есть около 10% депозита без учёта сложного процента. Это среднее значение, поэтому реальные результаты приходят неровными сериями.
Где кусаются комиссии и проскальзывание
Комиссии платятся в каждой сделке, и прибыльной, и убыточной. При коротком стопе они могут составлять 0,1R и больше за полный круг. Это превращает преимущество +0,2R в +0,1R, а тонкое преимущество в убыток.
Прежде чем торговать на младшем таймфрейме, оцените издержки в R: комиссии на вход и выход, делённые на риск на сделку.
Частичные выходы меняют оба числа
Частичное закрытие позиции раньше времени одновременно меняет среднюю прибыль и винрейт. Допустим, половина позиции закрывается на 1R, а половина на 2R: когда срабатывают обе цели, средняя прибыль составляет 1,5R, а не 2R.
Перенос стопа в точку входа после первого выхода обычно повышает винрейт, потому что часть сделок теперь закрывается в безубыток, а не с полным убытком. Помогает ли такой компромисс, должны решать ваши данные, а не ощущения. Записывайте каждый выход отдельно, чтобы журнал показывал реальные средние прибыль и убыток.
Только в образовательных целях, не является финансовой рекомендацией. Примеры сделок иллюстративные. Цены криптовалют волатильны, а при торговле с плечом можно потерять больше, чем ваша маржа.
Получайте такой торговый план каждую неделю
Сетап, стоп, размер позиции и разбор в одном письме. Бесплатно, отписаться можно в любой момент.
Или следите за Telegram-каналом @ispsjaolqРынок сейчас
Последние новости