Jurnal trading yang mengukur edge Anda dalam R
Empat belas kolom per trade, satu angka per setup. Cara menghitung expectancy, dan mengapa sepuluh trade tidak membuktikan apa pun.
Di halaman ini
Kebanyakan trader mengingat trade terbaik dan terburuk mereka, lalu melupakan sisanya. Jurnal menggantikan ingatan itu dengan angka, dan satu angka paling penting: expectancy dalam R untuk setiap setup yang Anda tradingkan.
Kolom yang layak dicatat
- Tanggal dan waktu, pasar, timeframe, dan nama setup (nama yang sama setiap kali).
- Arah, entry, stop, target, dan ukuran posisi.
- Harga exit, biaya, dan hasil dalam R.
- Screenshot grafik saat entry, dan satu kalimat: apa yang akan Anda lakukan secara berbeda?
Totalnya empat belas kolom, sebagian besar disalin dari tiket order. Isi segera setelah trade ditutup, selagi Anda masih ingat alasan mengambilnya.
Mengubah hasil menjadi R
Untuk long: R = (exit − entry) ÷ (entry − stop). Untuk short, balik tandanya. Biaya bisa dimasukkan dengan menguranginya dari hasil sebelum dibagi.
R memungkinkan Anda membandingkan trade BTC dengan trade ETH, atau trade dari akun kecil dengan trade dari akun besar, dalam skala yang sama.
Menghitung expectancy
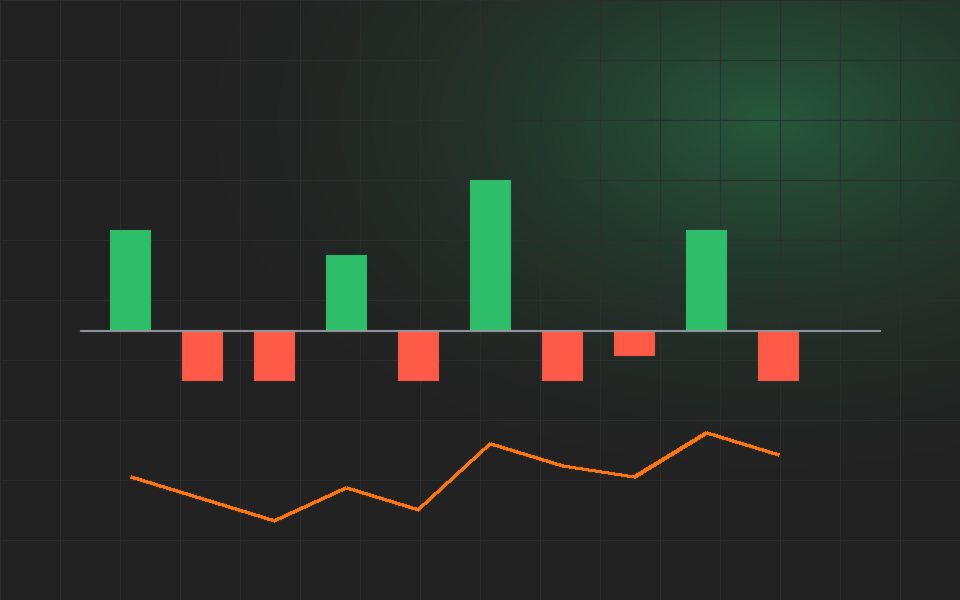
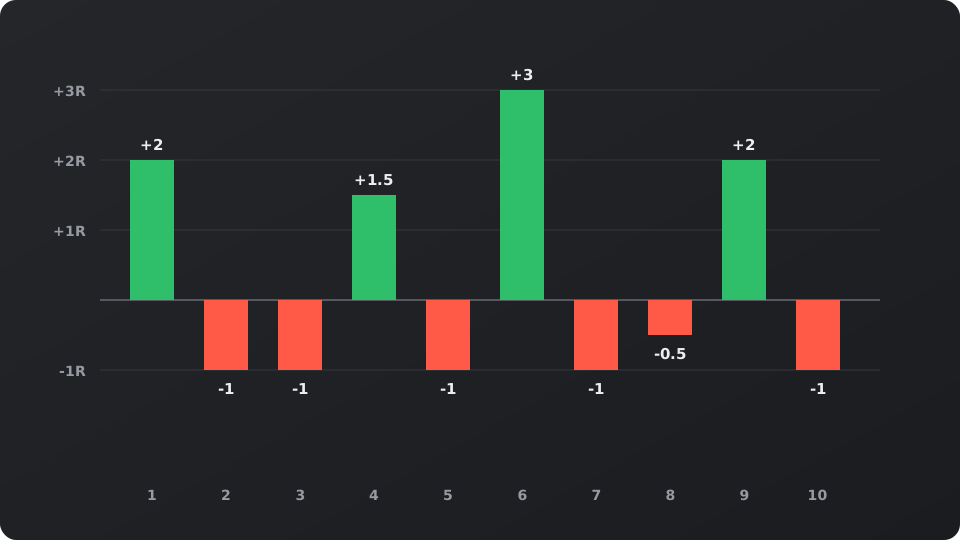
Dengan sepuluh trade asumsi tersebut: empat kemenangan dengan rata-rata 2,125R, enam kekalahan dengan rata-rata 0,92R. Totalnya +3R, jadi expectancy-nya 3 ÷ 10 = +0,3R per trade.
Angka yang sama didapat dari rumus: 0,4 × 2,125 − 0,6 × 0,917 = 0,3R. Dengan risiko 1%, +0,3R per trade berarti rata-rata sekitar 0,3% akun per trade, dengan fluktuasi besar di sekitarnya.
Mengapa sepuluh trade tidak membuktikan apa pun
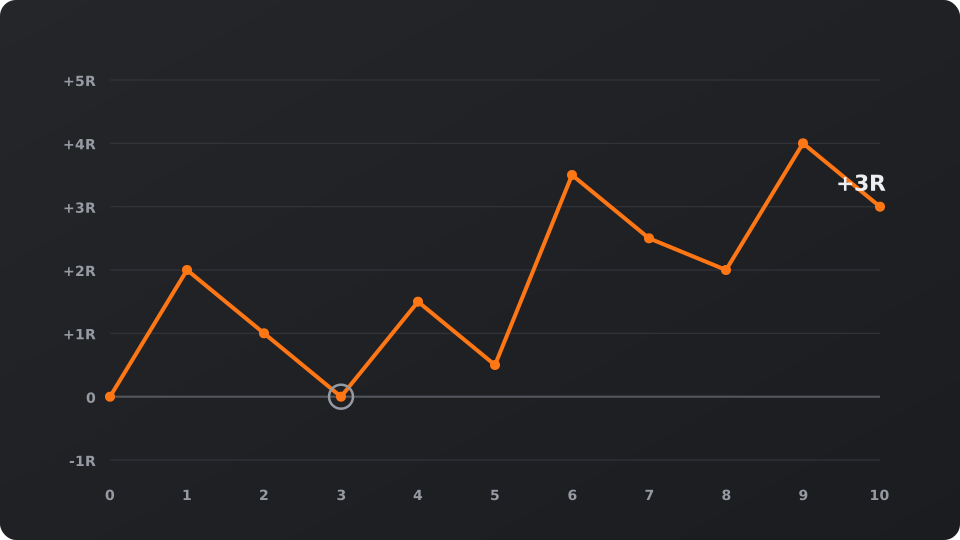
Sepuluh trade adalah sampel yang sangat kecil. Ubah satu hasil dari +3R menjadi −1R, dan expectancy turun dari +0,3R menjadi −0,1R. Evaluasi sebuah setup setelah 30 trade atau lebih dengan setup itu, dan pisahkan setiap setup agar setup yang bagus tidak menutupi setup yang buruk.
Evaluasi mingguannya singkat: expectancy per setup, kerugian terbesar dalam R, dan apakah ada kerugian yang melebihi 1R. Kerugian lebih dari 1R berarti rencana tidak diikuti; itu masalah proses, bukan masalah pasar.
Tiga pertanyaan evaluasi
Angka menunjukkan apa yang terjadi; tiga pertanyaan menunjukkan mengapa. Apakah saya mengambil trade sesuai yang dijelaskan rencana? Apakah saya menghitung ukurannya dari stop? Apakah saya exit di titik yang ditentukan rencana? Beri nilai ya atau tidak untuk setiap jawaban.
Setup dengan expectancy bagus tetapi banyak jawaban tidak itu rapuh, karena hasilnya datang meskipun prosesnya tidak diikuti. Di bulan-bulan pertama, persentase trade yang mengikuti ketiga aturan sering menjadi angka yang lebih berguna daripada keuntungan.
Hanya untuk edukasi, bukan nasihat keuangan. Contoh trade bersifat ilustrasi. Harga kripto sangat fluktuatif, dan trading dengan leverage bisa menimbulkan kerugian melebihi margin Anda.
Dapatkan satu rencana trading seperti ini setiap minggu
Setup, stop, ukuran posisi, dan evaluasi dalam satu email. Gratis, bisa berhenti berlangganan kapan saja.
Atau ikuti kanal Telegram @ispsjaolqPasar saat ini
Berita terbaru