Ein Trading-Journal, das deinen Vorteil in R misst
Vierzehn Felder pro Trade, eine Zahl pro Setup. Wie du den Erwartungswert berechnest und warum zehn Trades nichts beweisen.
Auf dieser Seite
Die meisten Trader erinnern sich an ihre besten und schlechtesten Trades und vergessen den Rest. Ein Journal ersetzt diese Erinnerung durch Zahlen, und eine Zahl zählt am meisten: der Erwartungswert in R für jedes Setup, das du tradest.
Felder, die du festhalten solltest
- Datum und Uhrzeit, Markt, Zeitrahmen und Name des Setups (jedes Mal derselbe Name).
- Richtung, Einstieg, Stop, Ziel und Positionsgröße.
- Ausstiegskurs, Gebühren und das Ergebnis in R.
- Ein Chart-Screenshot beim Einstieg und ein Satz: Was würdest du anders machen?
Das sind vierzehn Felder, die meisten davon aus dem Orderticket übernommen. Füll sie direkt nach dem Schließen des Trades aus, solange du noch weißt, warum du ihn eingegangen bist.
Ergebnisse in R umrechnen
Für einen Long: R = (Ausstieg − Einstieg) ÷ (Einstieg − Stop). Für einen Short drehst du die Vorzeichen um. Gebühren kannst du einbeziehen, indem du sie vor dem Teilen vom Ergebnis abziehst.
Mit R kannst du einen BTC-Trade mit einem ETH-Trade oder einen Trade aus einem kleinen Konto mit einem aus einem großen Konto auf derselben Skala vergleichen.
Den Erwartungswert berechnen
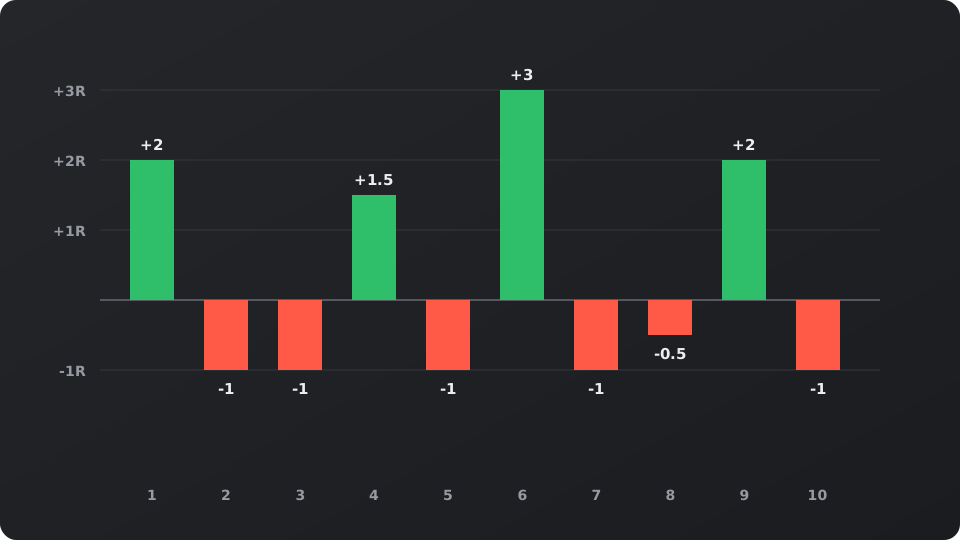
Mit diesen zehn angenommenen Trades: vier Gewinne mit durchschnittlich 2,125R, sechs Verluste mit durchschnittlich 0,92R. Die Summe ist +3R, der Erwartungswert also 3 ÷ 10 = +0,3R pro Trade.
Dieselbe Zahl ergibt sich aus der Formel: 0,4 × 2,125 − 0,6 × 0,917 = 0,3R. Bei 1% Risiko bedeutet +0,3R pro Trade im Durchschnitt etwa 0,3% des Kontos pro Trade, mit großen Schwankungen darum herum.
Warum zehn Trades nichts beweisen
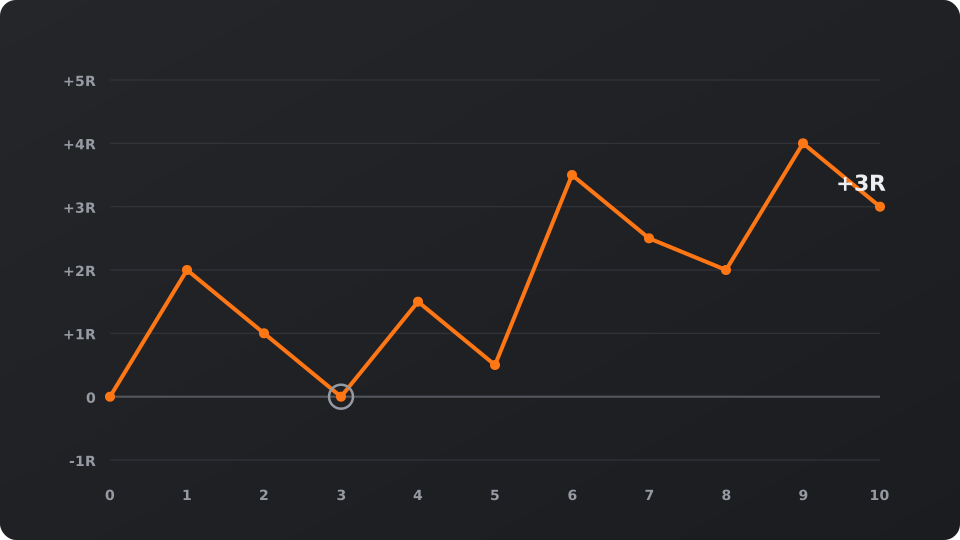
Zehn Trades sind eine winzige Stichprobe. Ändere ein Ergebnis von +3R auf −1R, und der Erwartungswert fällt von +0,3R auf −0,1R. Bewerte ein Setup erst nach 30 oder mehr Trades mit diesem Setup, und halte Setups getrennt, damit ein gutes nicht ein schlechtes verdeckt.
Die wöchentliche Auswertung ist kurz: Erwartungswert pro Setup, der größte Verlust in R und ob ein Verlust 1R überschritten hat. Ein Verlust über 1R bedeutet, dass der Plan nicht befolgt wurde. Das ist ein Prozessproblem, kein Marktproblem.
Drei Fragen für die Auswertung
Zahlen zeigen, was passiert ist; drei Fragen zeigen, warum. Habe ich den Trade genommen, den der Plan beschrieben hat? Habe ich die Größe aus dem Stop berechnet? Bin ich dort ausgestiegen, wo der Plan es vorsah? Bewerte jede Antwort mit Ja oder Nein.
Ein Setup mit gutem Erwartungswert, aber vielen Nein-Antworten ist fragil, weil die Ergebnisse trotz des Prozesses zustande kamen. In den ersten Monaten ist der Anteil der Trades, die alle drei Regeln befolgt haben, oft eine nützlichere Zahl als der Gewinn.
Nur zu Bildungszwecken, keine Finanzberatung. Trade-Beispiele dienen nur der Veranschaulichung. Kryptopreise sind volatil, und beim Handel mit Hebel kannst du mehr als deine Margin verlieren.
Jede Woche einen Trade-Plan wie diesen erhalten
Setup, Stop, Größe und Auswertung in einer E-Mail. Kostenlos, jederzeit kündbar.
Oder folge dem Telegram-Kanal @ispsjaolqMarkt aktuell
Neueste Nachrichten